





Ekim ayı Para Politikası Kurulu (PPK) toplantısında Türkiye Cumhuriyet Merkez Bankası (TCMB) haftalık repo (politika) faizini 100 baz puan indirerek %36 düzeyine çekti. Piyasa anketi ve İş Yatırım beklentileri ile uyumlu indirim adımı ekonomistler açısında sürpriz değil. Kararın ardından borsada yaşanan satış daha büyük bir indirim fiyatlayan az sayıda oyuncu ile alakalı olabilir. İhtiyatlı bir indirime gidilmesi Türk lirası ve uzun vadeli devlet tahvilleri açısından olumlu.
Faiz kararına yönelik basın duyurusunun güncel ekonomik durumu anlatan paragrafında “enflasyon ana eğiliminde gerileme”, “iç talepte yavaşlama”, “arz şoklarının yurtiçi fiyatlara sınırlı yansıması” gibi yeni bilgi içermeyen mesajlar veriliyor.
Metnin para politikasına ilişkin paragrafına “adımların büyüklüğü ve zamanlaması toplantı bazlı belirlenecektir” ifadesi ekleniyor. TCMB’nin elini serbestleştiren bu ifadeden indirim adımını aynen korumaya yönelik bir yanlılık olmadığını anlıyoruz. Tahminimiz odur ki TCMB yönetimi (i) petrol ve tahvil şokları sebebiyle faiz indirimine ara verdiği ya da (ii) ekonomideki yavaşlama sebebiyle daha büyük adımlarla faiz indirdiği senaryoları da olası görüyor.
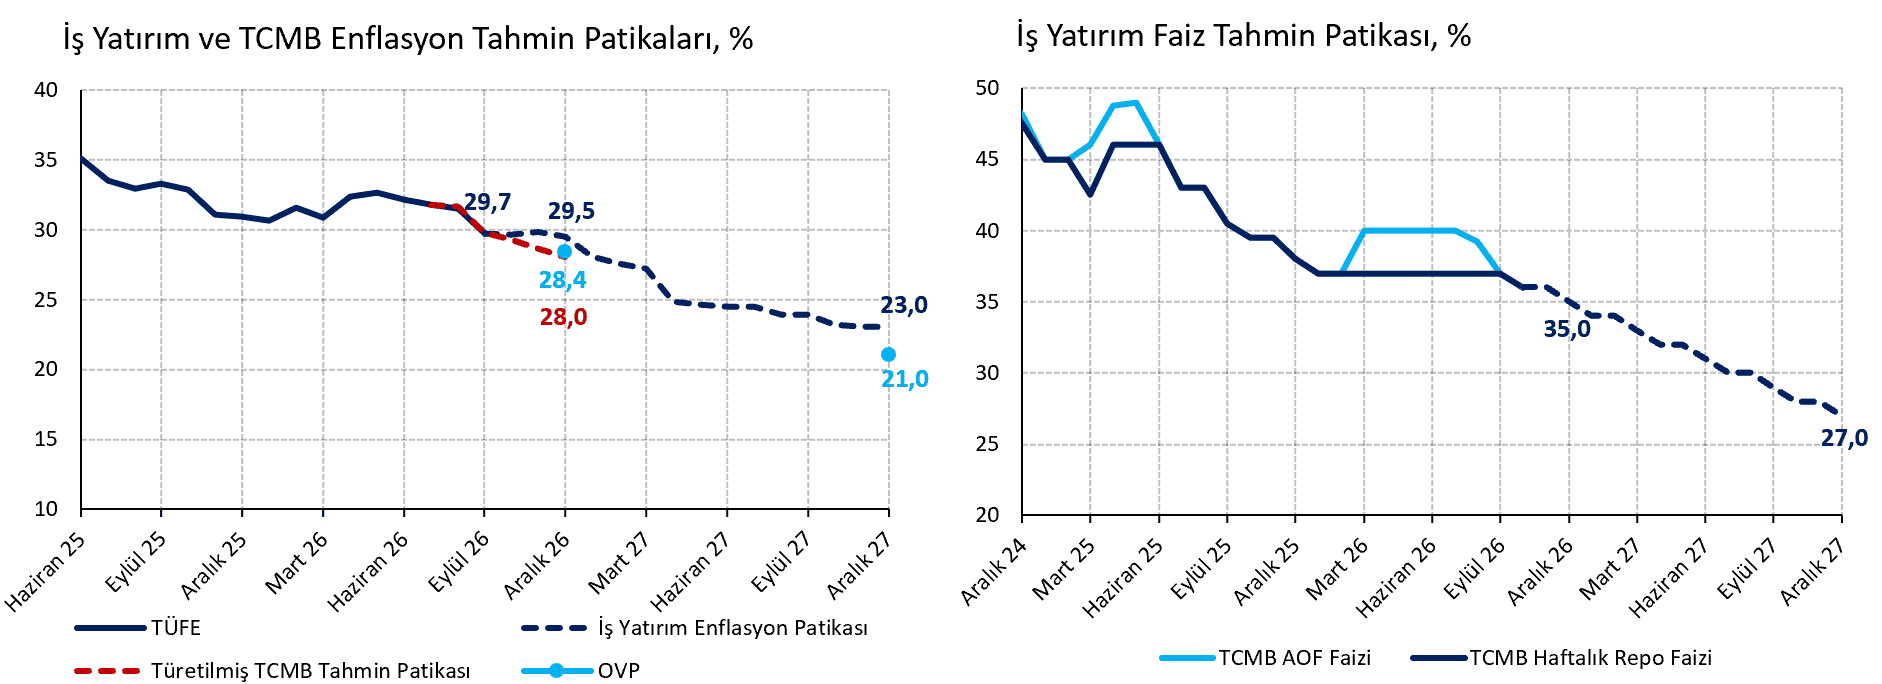
Önümüzdeki PPK kararlarında iki yönlü risk olduğunu kabul etsek de faiz patikasına yönelik tahminlerimizi değiştirmiyoruz. Baz senaryomuzda TCMB’nin 100’er puanlık adımlarla indirime devam edeceğini, 2026 yılını %35, 2027 yılını %27 politika faizi ile kapatacağımızı öngörüyoruz.
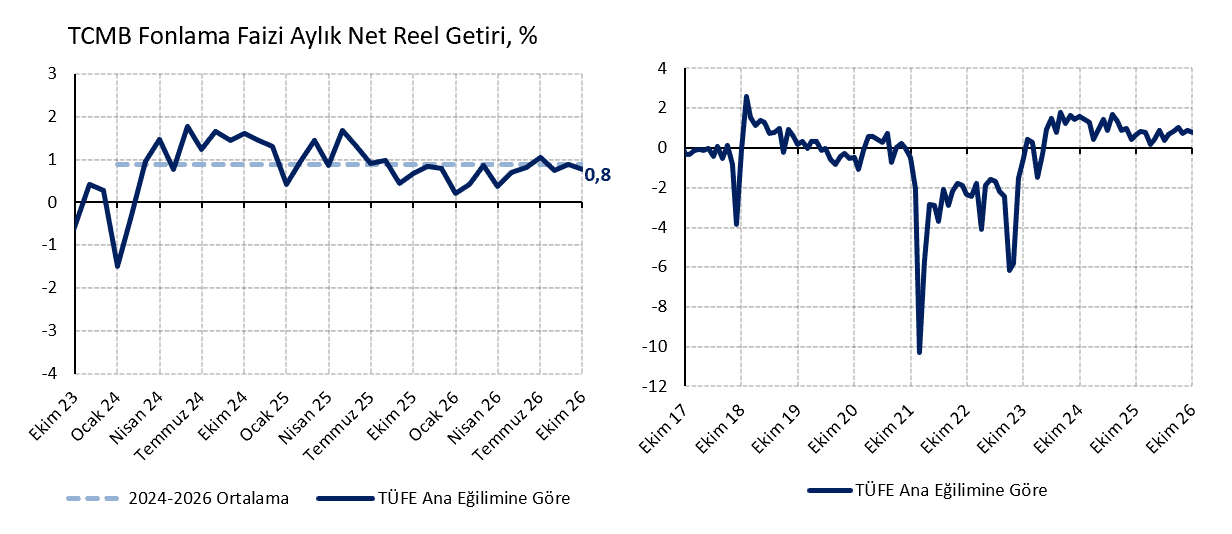
Türkiye reel faiz liginde Brezilya, Rusya ve Kolombiya gibi ülkelere yakın yüksek sıralarda. Aylık %3,00 düzeyine denk düşen politika faizi %17,5 stopaj ve %1,7 enflasyon ana eğilimi sonrası %0,75 civarı cazip bir aylık net reel getiri sunuyor. Yıllık faizde 100 baz puan indirim aylık net reel getiriyi 0,08 yüzde puan kadar düşüreceği ve bu düşüş önemli yavaşlayan ekonomide dezenflasyon ile telafi edilecek boyutta olduğu için yeterli faiz indirim alanı mevcut.
Ancak Orta Doğu’da uzun süreli, petrokimya altyapısına zarar veren ve gelişmekte olan ülkelerden yoğun sermaye çıkışı tetikleyen savaş senaryosunda durum değişebilir. ABD ve İsrail’in yeniden İran’a saldırdığı, çatışmaların 2027 yılına sarktığı ve Rusya-Ukrayna cephesinde bu durumu telafi edecek bir yumuşama görülmediği bir durumda TCMB rezerv kaybı sebebiyle faiz indirimine ara verebilir, hatta gerekirse üst banttan fonlamaya geçmek zorunda kalabilir.
Öte yandan İsrail ve ABD seçimleri sonrası iki ülkenin saldırgan politikalar gütme olanağının zayıfladığı, Rusya ve Ukrayna arasında Kore benzeri bir ateşkes ortamının sağlandığı ve petrol fiyatlarında anlamlı bir gevşeme gördüğümüz iyi senaryoda TCMB’nin daha hızlı faiz indirmesi de mümkün. İç talepteki yavaşlamanın belirgin bir daralmaya dönüşmesi ve şirketler kesiminin artan finansman sorunu da benzer bir sonuç doğurabilir.
Çift yönlü risklere rağmen ve jeopolitika gelişmeleri tahmin etmenin zorluğu sebebiyle 100 baz puanlık indirim patikamız hala en makul seçenek. 2026 sonu için %29,5, 2027 sonu için %23,0 enflasyon tahminlerimizi de aynen koruyoruz.
Serhat Gürleyen, Araştırma Direktörü
Dağlar Özkan, Ekonomist