




ABD & Avrupa Hisse Senedi Piyasaları
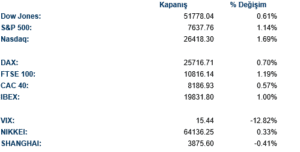
Küresel hisse senedi piyasaları, Fed’in bir önceki gün gerçekleştirdiği faiz artışının ardından toparlanma eğilimi sergiledi. Fed Başkanı Kevin Warsh’ın enflasyonla mücadelede kararlı ve şahin bir tutum sergilemesi, başlangıçta piyasalarda satış baskısına yol açmış olsa da bugün yatırımcılar bu adımı merkez bankasının güvenilirliğini pekiştiren bir hamle olarak değerlendirdi. Petrol fiyatlarındaki belirgin gerileme, enflasyon baskılarının hafifleyebileceğine dair iyimserliği destekleyerek risk iştahını canlandırdı. Orta Doğu’daki jeopolitik gerginlikler gün içinde petrol fiyatlarını kısmen toparlatsa da genel piyasa seyri olumlu kalmaya devam etti. VIX endeksinin %12,87 gibi sert bir düşüşle 15,43 seviyesine gerilemesi, piyasalardaki korku priminin hızla azaldığını ve yatırımcıların risk alma iştahının belirgin biçimde arttığını ortaya koydu. Şangay Bileşik Endeksi’nin %0,41 gerilemesiyle negatif ayrışması ise Çin’e özgü büyüme endişelerinin küresel iyimserliğe rağmen baskısını sürdürdüğüne işaret etti.
ABD endekslerinde Dow Jones %0.61, S&P 500 %1.14 ve Nasdaq %1.69 değer kazanarak günü tamamladı. S&P 500 endeksinde IT %2.20, taktirsel tüketim %1.43 ve altyapı %1.43 değer kazanarak tamamladı. Dow Jones endeksinde sanayi %0.87, IT %0.77 ve sağlık %0.74 değer kazanarak günü tamamladı.
Kurumsal gelişmelerde SpaceX hisseleri %2,6 yükseldi; yapay zeka talebinin güçlü seyretmesi ve Starship’in 14. test uçuşunun 28 Eylül’e planlandığının duyurulması yatırımcı ilgisini canlı tuttu. CoreWeave ise 3 milyar dolarlık konvertible tahvil ihracı ve 35 milyon hisselik ATM programı açıklamasının ardından %4,5 geriledi; analistler bu sermaye artırımını kaçınılmaz ancak seyreltici olarak nitelendirdi. Enerji depolama şirketi Fluence Energy, Houston tesisindeki üretim sorunlarına bağlı olarak yıllık gelir tahminini düşürmesinin ardından seansta %18’e varan sert bir değer kaybı yaşadı. Konut inşaat şirketi Lennar, üçüncü çeyrek hisse başına karının beklentilerin altında kalması ve mortgage oranlarının %7’nin üzerinde seyretmesinin dördüncü çeyrek marjlarını baskı altında tutacağına dair uyarısının ardından %1,7 geriledi. Sağlık hizmetleri operatörü Surgery Partners, Idaho Falls tesislerinin satışı nedeniyle yıllık EBITDA ve gelir rehberliğini aşağı revize etmesinin ardından %4,8 değer kaybetti. Salesforce ise Dreamforce etkinliğinde 2030 mali yılı için 63 milyar dolarlık gelir hedefini açıkladı; analistler bu öngörüyü şirketin yapay zeka dönemindeki büyüme kapasitesini teyit eden bir sinyal olarak değerlendirdi, ancak hisse seansta sınırlı düşüş kaydetti.
Avrupa hisse senedi piyasaları, Temmuz başından bu yana en güçlü günlük yükselişini kaydetti. Euro Stoxx 50 %0,90 artışla kapanırken Stoxx 600 %0,9 yükseldi; 600 hisseden 464’ü artı kapandı ve 20 sektörden 18’i pozitif performans sergiledi. FTSE 100 %1,19 yükselişle kapandı; HSBC %2,0 artışla endekse en büyük katkıyı sağlarken Endeavour Mining %3,6 ile en yüksek artışı kaydeden hisse oldu. Bankacılık ve temel kaynaklar sektörleri Avrupa genelinde öne çıkan sektörler arasında yer aldı. DAX %0,70 yükselişle 25.716,71 puandan kapandı; Qiagen %3,8 artışla endekste en güçlü performansı sergilerken Bilfinger, Orta Doğu çatışması ve yüksek enerji maliyetlerinin müşteri tabanını olumsuz etkilediği gerekçesiyle yıllık satış tahminini düşürmesinin ardından %26 gibi sert bir değer kaybıyla günün en büyük kaybedeni oldu. CAC 40 %0,57 artışla kapanırken Fransız savunma şirketi Exosens, yıllık gelir ve EBITDA hedeflerini yukarı revize etmesinin ardından %13 yükseldi. Eurozone enflasyonunun Ağustos’ta %3,2’ye yükselmesi (Temmuz: %2,9) ve ECB Yönetim Konseyi üyesi Zigman’ın enflasyonun kontrol altına alınmaması halinde büyümenin risk altına girebileceği uyarısı, para politikasına ilişkin belirsizliği canlı tutmaya devam etti.
Emtia & FX Vadeli Kontratları (Futures)
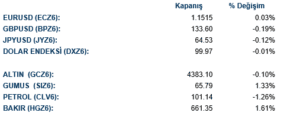
Petrol piyasasında WTI vadeli kontratları %1,13 gerileyerek 101,27 dolar seviyesinden kapandı; gün içinde kısa süreliğine 100 doların altına inen fiyatlar, Brent’in de haftalık en düşük seviyesine gerilediği bir seansta arz endişelerinin hafiflediğine işaret etti. Suudi Arabistan’ın kritik bir boru hattındaki akışları kısmen yeniden başlatmaya çalıştığı ve Çin’in Husiler’i dizginlemesi için İran’dan yardım istediğine dair haberler, bölgesel arz kesintisi riskini azaltarak satış baskısını tetikledi. Ancak Başkan Trump’ın Axios’a verdiği röportajda İran savaşında “büyük bir karar eşiğinde” olduğunu belirtmesi ve BM’de müttefikleriyle görüşmek istediğini açıklaması, gün içinde fiyatları kısmen toparlatarak jeopolitik risk priminin tamamen ortadan kalkmadığını hatırlattı. Analistler, mevcut fiyat geri çekilmesini yapısal bir dönüşümden ziyade aşırı alım konumlarının tasfiyesi olarak değerlendiriyor.
Altın vadeli kontratları günü neredeyse değişmeden, 4.350,90 dolar seviyesinden kapattı; Fed’in şahin duruşunun yarattığı reel faiz baskısına karşın güçlü ETF girişleri altını desteklemeye devam etti. Ağustos ayında küresel altın destekli ETF’lere 18 milyar dolarlık giriş gerçekleştiği ve toplam varlıkların tüm zamanların en yüksek seviyesi olan 4.189 tona ulaştığı bildirildi; bu rakam, rekor ETF talebinin altının daha zorlu bir faiz ortamında bile güçlü bir talep tabanı oluşturduğuna işaret ediyor. Bakır ise günün en dikkat çekici emtiası olarak %1,76 yükselişle 654,50 sent/pound seviyesinden kapandı; küresel sanayi aktivitesine ilişkin iyimserlik ve Çin’in Orta Doğu’daki arabuluculuk rolünün arz zinciri üzerindeki olası olumlu etkileri bakırı destekleyen başlıca faktörler arasında yer aldı.
Döviz cephesinde Dolar Endeksi (DXY) %0,05 gibi sınırlı bir düşüşle 100,20 seviyesinde kapandı; Fed’in şahin faiz artışının yarattığı dolar güçlenmesi eğilimi, Hazine getirilerindeki gerilemeyle kısmen dengelendi. Euro, dolar karşısında %0,13 değer kazanarak 1,1480 seviyesine yükseldi. Sterlin ise BOE’nin faizi 3.75%’te sabit tutmasının ardından %0,17 değer kaybederek 1,3358’den kapandı; merkez bankasının QT programını Nisan’a kadar askıya alması ve uzun vadeli tahvil satışlarını tamamen iptal etmesi piyasalarda olumlu karşılanırken sterlin üzerindeki baskı sınırlı kaldı. Japon yeni, Fed’in şahin faiz artışının ardından dolar karşısında baskı altında kalmaya devam etti; USDJPY 155,95 seviyesinde seyrederken BOJ’un yarın gerçekleştireceği politika toplantısında piyasaları ikna edici bir sıkılaştırma sinyali vermesi halinde yenin daha fazla değer kaybedebileceği uyarıları gündemdeki yerini korudu. Gelişen piyasa dövizleri genel olarak petrol fiyatlarındaki gerilemenin desteğiyle toparlandı; Güney Afrika randı öne çıkan performansıyla dikkat çekerken Kolombiya pesosu %1’in üzerinde değer kaybıyla negatif ayrıştı.
Eurotahvil Piyasaları
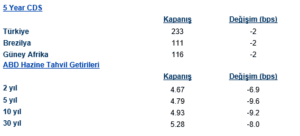
Küresel tahvil piyasaları, Fed’in bir önceki gün gerçekleştirdiği 25 baz puanlık faiz artışının ardından toparlanma kaydetti. ABD 10 yıllık Hazine getirisi 2007’den bu yana en yüksek seviyesinden 9 baz puan gerileyerek %4,93’e inerken bu düşüş, sekiz günlük art arda yükseliş serisini de sona erdirdi. Analistler, söz konusu getiri gerilemesini kalıcı bir yön değişikliğinden ziyade taktiksel bir nefes alma olarak nitelendiriyor; Fed’in kendi enflasyon tahminleri ve nokta grafiği, görece sığ bir sıkılaştırma yolunu ima etse de Warsh’ın güvenilirlik vurgusu piyasalara kısa vadeli bir rahatlama sağladı. Piyasalar, 2027 ortasına kadar üç ek faiz artışı fiyatlıyor. İngiltere’de ise BOE’nin QT programını Nisan’a kadar askıya alması ve uzun vadeli tahvil satışlarını tamamen iptal etmesi gilts piyasasında güçlü bir ralli tetikledi; 30 yıllık İngiltere tahvil getirisi 12 baz puan gerileyerek %5,74’e inerken bu düşüş Mayıs’tan bu yana en sert günlük gerileme olarak kayıtlara geçti. Gilts, Alman ve ABD muadillerinin belirgin biçimde üzerinde performans sergiledi. Getiri eğrisi dinamikleri açısından ABD’de 2 yıllık getirinin 5 yıllık getirisinin altında seyretmesi kısa vadeli enflasyon ve faiz baskısının uzun vadeye kıyasla daha yoğun fiyatlandığını ortaya koyuyor. 30 yıllık getirinin %5,29 ile eğrinin en yüksek noktasında bulunması ise uzun vadeli enflasyon beklentilerinin ve risk priminin hâlâ yüksek seyrettiğine işaret ediyor.