






Akfen Yenilenebilir Enerji
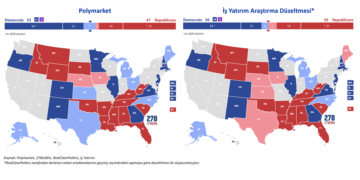
AKFYE, 3Ç26'da yıllık %19 düşüşle 170 mn TL net kâr açıkladı (İş Yatırım: 24 mn TL, Piyasa: 87 mn TL) ve beklentilerin üzerinde geldi. Ancak hissedeki ciddi düşüşün ardından TUT olan tavsiyemizi %52 artış potansiyeli AL’a yükseltiyoruz.
Ciro yıllık %2 gerileyerek 1.899 mn TL seviyesinde kaydedildi (İş Yatırım: 1.933 mn TL, Piyasa: 1.913 mn TL) ve beklentilere paralel gerçekleşti. FAVÖK yıllık yatay seyrederek 1.047 mn TL (İş Yatırım: 1.002 mn TL, Piyasa: 979 mn TL) seviyesinde beklentilere paralel geldi.
Devamı
Net kardaki beklenti üstü gerçekleşme, tahminimizden fazla gelen yatırım geliri ve daha düşük gerçekleşen finansman giderinden kaynaklandı. 9A26'da ciro yıllık %4 azalışla 5.514 mn TL’ye, FAVÖK %9 azalışla 2.785 mn TL’ye geriledi; net kar ise yıllık %33 artışla 1.653 mn TL’ye ulaştı.
Ortalama PTF 3Ç26'da 58$ seviyesinde gerçekleşti (3Ç25: 71$, 2Ç26: 20$). Toplam elektrik üretimi yıllık %25 artışla 523 GWh’e ulaştı (3Ç25: 418 GWh). Üretim artışına rağmen zayıf fiyatlar nedeniyle ciro yıllık %2 gerileyerek 1.899 mn TL oldu (3Ç25: 1.948 mn TL), brüt kâr marjı 2,4 puan daralarak %24,9'a indi.
Devamı
FAVÖK yıllık yatay seyrederek 1.047 mn TL oldu (3Ç25: 1.042 mn TL), FAVÖK marjı 1,6 puan artışla %55,1'e yükseldi (3Ç25: %53,5). Çeyreklik bazda ise toparlanma görüldü: ciro %17 arttı (2Ç26: 1.625 mn TL), FAVÖK %39 artışla 1.047 mn TL’ye çıktı (2Ç26: 754 mn TL) ve FAVÖK marjı %46,4'ten %55,1'e yükseldi. 9A26'da ciro yıllık %4 azalışla 5.514 mn TL, FAVÖK %9 azalışla 2.785 mn TL oldu.
Net finansman gideri yıllık %91 artarak 552 mn TL’ye ulaştı (3Ç25: 289 mn TL), çeyreklik bazda ise %37 azaldı (2Ç26: 877 mn TL). Parasal kazanç 157 mn TL oldu (3Ç25: -107 mn TL parasal kayıp). 9A26'da net finansman gideri yıllık %46 artışla 1.960 mn TL’ye ulaştı.
Net Borç: Net borç/FAVÖK oranı 2Ç26'daki 3,3x’ten 3Ç26'da 2,9x’e geriledi.
| TL mn · IAS 29 | Quarterly | 9-month | Estimates | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 3Q26 | 3Q25 | Y/Y | 2Q26 | Q/Q | 9M26 | 9M25 | Y/Y | Consensus | Is Inv. | |
| Revenue | 1,899 | 1,948 | -2% | 1,625 | +17% | 5,514 | 5,737 | -4% | 1,913 | 1,933 |
| Gross Profit | 474 | 532 | -11% | 179 | +164% | 1,087 | 1,750 | -38% | ||
| Gross Margin | 24.9% | 27.3% | -2.4 ppt | 11.0% | +13.9 ppt | 19.7% | 30.5% | -10.8 ppt | ||
| Operating Expenses | -119 | -115 | +4% | -107 | +11% | -400 | -389 | +3% | ||
| Opex/Revenue | -6.3% | -5.9% | -0.4 ppt | -6.6% | +0.3 ppt | -7.3% | -6.8% | -0.5 ppt | ||
| Operating Profit¹ | 354 | 417 | -15% | 72 | +392% | 687 | 1,361 | -50% | ||
| D&A | 693 | 625 | +11% | 682 | +2% | 2,098 | 1,713 | +22% | ||
| EBITDA² | 1,047 | 1,042 | 0% | 754 | +39% | 2,785 | 3,074 | -9% | 979 | 1,002 |
| EBITDA Margin | 55.1% | 53.5% | +1.6 ppt | 46.4% | +8.7 ppt | 50.5% | 53.6% | -3.1 ppt | ||
| Net Financial Income/(Expense) | -552 | -289 | +91% | -877 | -37% | -1,960 | -1,341 | +46% | ||
| Monetary Gain/(Loss) | 157 | -107 | n.m. | 296 | -47% | 849 | 188 | +351% | ||
| PBT | 1 | -2 | n.m. | -526 | n.m. | -386 | 181 | n.m. | ||
| PBT Margin | 0.1% | -0.1% | +0.2 ppt | -32.3% | +32.4 ppt | -7.0% | 3.2% | -10.2 ppt | ||
| Tax Income/(Expense) | 169 | 211 | -20% | 1,461 | -88% | 2,040 | 1,064 | +92% | ||
| Net Income | 170 | 209 | -19% | 935 | -82% | 1,653 | 1,245 | +33% | 87 | 24 |
| Net Inc. Attr. to Parent | 167 | 206 | -19% | 938 | -82% | 1,650 | 1,244 | +33% | ||
| Net Income Margin | 9.0% | 10.7% | -1.8 ppt | 57.6% | -48.6 ppt | 30.0% | 21.7% | +8.3 ppt | ||
| ¹ Operating profit = Gross profit − selling, G&A and R&D expenses; excludes other operating income/expense. ² EBITDA = Operating profit + D&A. | ||||||||||
| Source: Company, İş Investment | ||||||||||
3Ç26 sonuçları sonrasında FAVÖK ve net kar tahminlerimizi güncelledik. 2026 yıl sonu için 3,8 milyar TL FAVÖK ve 1,7 milyar TL net kar öngörüyoruz. 2027 FAVÖK tahminimiz 6,8x FD/FAVÖK çarpanına işaret ediyor. %100 İNA bazlı değerlememizde değişikliğe gitmiyoruz.
Devamı
Ancak hissedeki ciddi düşüşün ardından TUT olan tavsiyemizi %52 artış potansiyeli AL’a yükseltiyoruz.
