






Amerika’da son yıllarda bilanço sezonları özellikle AI teması ile birlikte ihtişamlı geçiyor. Her çeyrek teknoloji şirketleri tarafından açıklanan yatırımcıları iştahlandıran EPS rakamları, sürekli artan CAPEX ve gelir rakamları ön planda olmaya devam ediyor. Ancak ekonominin diğer tarafında bazı şirketler için işler çok iyi gitmiyor. Çin ile artan rekabet bazı şirketleri oldukça kötü duruma sokuyor. Bugün inceleyeceğimiz Nike (NKE.US) onlardan biri. Acaba dipten dönüş olur mu diye düşünürken son gelen bilanço ile bu soruyu biraz daha ötelememiz gerektiğini tekrardan görmüş olduk.
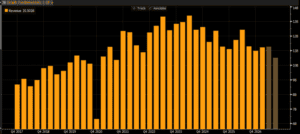
Nike’ın geliri yıllık yaklaşık %4 düşerek $11.2 milyar açıkladı ve beklentinin altında kaldı. Yaşan problem aslında talep ve ürün tarafında. Aynı zamanda Greater China satışları nerdeyse %26 düştü ve bu bölge Nike’ın en yüksek karlı büyüme bölgelerinden biriydi geçmişte. Buradaki düşüşte sadece zayıf tüketici talebi etkili değil aynı zamanda yerel markaların yükselişi Nike ürünlerine olan cazibeyi azaltıyor. EPS rakamı beklenti üstü gelse de buradaki iyileşme şirketin yapmış oldu depolama, lojistik ve arz-talep maliyetlerinde sağladığı düşüşlerden geldi o yüzden ne bir dönüşten söz edilmiyor.
Brüt kar marjı geçmiş dönem seviyelerinde bulunsa da operasyonel marjlar geçmiş yıllara göre baskılı kalmaya devam ediyor. Tabi asıl kötü fiyatlama şirketin verdiği gelecek döneme ait rehberlikten geliyor. Nike FY2027 için gelirlerin kabaca %7-9 düşmesini bekliyor. Piyasa beklentisinin %2 azalama olarak beklediğini varsayarsak hayli kötü bir guidence.
Nike çeyreklik gelirler;
Fakat burada daha önemli bir soru ortaya çıkıyor: Dünyanın en güçlü spor markalarından biri bu noktaya nasıl geldi?
Nike’ın yükselişi sadece tecrübe ettiğimiz pazarlama gücü ie başlamadı. Şirketin en büyük rekabet güçlerinden biri gerçek hayatta sporcuların gerçekten ihtiyacı olan ürün inovasyonunu yapabilmekti. Örnek olarak eskiye gittiğimizde 1970’lerin başında waffe makinesinden esinlenen ve koşu için inovatif olan ürün Waffle Trainer kısa sürede şirketin en güçlü ürünü oldu. Yani Nike önce sporcunun yaşamış olduğu problemi tespit ediyor ürün geliştiriyor ve bunu güçlü bir markaya dönüştürüyordu.
Nike’ın gerçek moat’ı sadece çok iyi ayakkabılar üretmek değildi. Bunu sporcularla ve iyi bir hikaye anlatımı ile birleştirip bir marka duygusu yarattılar. Micheal Jordan ile yapılan iş birliği bunun en net örneği oldu. Sporcuyu sadece reklam yüzü değil aynı zamanda onun etrafında ayrı bir ürün kurarak bir kültür yarattı. Sporcu doğrudan marka değeri ve fiyatlama gücüne dönüştü.
1988’de başlayan “Just Do It” kampanyası ise bu modeli daha ileri taşıdı. Nike artık yalnızca ayakkabının teknik özelliklerini değil, başarı, mücadele ve kendini aşma duygusunu satıyordu. Bu yaklaşım Nike’ı sıradan bir spor ürünleri üreticisinden güçlü bir lifestyle ve kültür markasına dönüştürdü.
Şirketin eski 10-K raporlarında da rekabet avantajının temel unsurları açıkça görülüyor: ürün performansı, inovasyon, pazarlama, müşteri deneyimi ve sporcu/takım sponsorlukları. Yani Nike’ın moat’ı tek bir faktörden değil, bu unsurların birbirini beslediği bir sistemden oluşuyordu.
Asıl sorun bu kadar güçlü bir rekabet gücü yakalayan şirketin ne oldu da bu noktaya geldiği. Bunu cevabı pandemi dönemi ve sonrasında yapılan politikalarda saklı. Şirketin fiyat hareketine baktığımızda pademi başında yaşanan sert satışlar yerini parasal genişleme ile birlikte sert toparlanarak hisse fiyatını $50 seviyesinden 2021 yılında 160$ seviyelerine getirmiş ve daha sonra o günden bu yanan sürekli düşerek 33$ seviyelerine gelmiştir.
Nike için kırılma noktalarından biri pandemi dönemi oldu. John Donahoe’nun 2020’de CEO olmasıyla şirket zaten dijitalleşmeye daha fazla ağırlık vermeye hazırlanıyordu. Pandemi ise bu dönüşümü bir anda hızlandırdı. Mağazaların büyük bölümünün kapalı olduğu FY2020’nin son çeyreğinde Nike’ın dijital satışları %75 arttı. Bunun üzerine şirket Consumer Direct Acceleration stratejisini devreye alarak Nike.com, mobil uygulamalar ve kendi mağazalarını büyütmeye, bazı geleneksel toptan satış kanallarına olan bağımlılığını ise azaltmaya başladı.
İlk sonuçlar stratejinin kusursuz çalıştığını düşündürdü. FY2021’de Nike’ın gelirleri %19 artarak 44,5 milyar dolara ulaşırken, Nike Digital satışları kur etkisinden arındırılmış olarak %60, Nike Direct gelirleri ise %30 büyüdü. Yatırımcılar artık Nike’ın müşteriye aracısız ulaşacağı, daha yüksek marjlarla satış yapacağı ve tüketici verisini doğrudan kontrol edeceği yeni bir dönemin başladığını düşünüyordu.
Nike büyümeyi doğrudan tüketiciye satış modeliyle kovalamaya çalıştı; ancak bu strateji geleneksel kanal gücünü zayıflatmış olabilir.
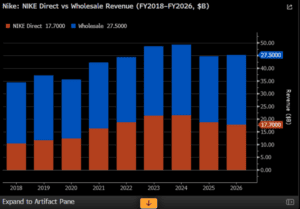
Fakat pandemi sonrasında tüketicinin mağazalara geri dönmesiyle stratejinin zayıf tarafları ortaya çıkmaya başladı. Nike yıllardır kendisine büyük erişim sağlayan bazı wholesale kanallarından geri çekilmişti. Bu boşluk ise özellikle running tarafında Hoka ve On gibi daha küçük ancak daha hızlı büyüyen rakiplerin perakende raflarında daha fazla alan kazanmasına yardımcı oldu. Aynı dönemde Nike’ın ürün inovasyonundaki ivmesi de yavaşladı; Reuters’ın aktardığı sektör değerlendirmelerinde Hoka ve On’ın özellikle running ve performance kategorilerinde Nike’ın önüne geçtiğine dikkat çekiliyordu.
Problemi büyüten bir diğer gelişme stoklardı. Ağustos 2022 itibarıyla Nike’ın stokları yıllık %44 artarak 9,7 milyar dolara ulaştı. Şirket fazla ürünü eritmek için indirimleri artırmak zorunda kalırken brüt kar marjı aynı çeyrekte 220 baz puan geriledi. Böylece pandemi döneminde Nike’ın en büyük avantajı gibi görünen doğrudan satış ve dijitalleşme stratejisinin tek başına sürdürülebilir büyüme yaratmaya yetmediği ortaya çıkmaya başladı.
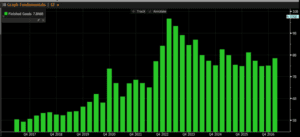
Nike’ın son yıllardaki sıkıntılarından biri: ürün fazlası, indirim ihtiyacı, yanlış ürün. Sorun sadece satış yavaşlaması değil; şirket ürünlerini doğru yerde ve doğru şekilde satmakta da zorlandı.
Stokların geçmiş yıllara göre oldukça yüksek olduğu görülüyor.
Nike dijital kanallara odaklanarak hedeflediği büyüme stratejisi yeni rakiplerini Pazar payı kapması ile sonuçlanmış ve bunun üstüne en karlı bölgelerinden yeni oyuncular büyümeye başlamıştır. Yani Nike eskisi gibi sadece Adidas ve Puma ile rekabet etmiyor aynı zamanda son dönemde Çin’de büyüyen Anta, Li-Ning, Xtep ve 361 Degrees gibi yerel markalar hem ürün kalitesini artırdı hem de Çinli tüketicinin zevklerine Nike’dan daha hızlı adapte olmaya başladı. Nike’ın Çin spor giyim pazarındaki payı 2021’de yaklaşık %27 seviyesindeyken son dönemde %16 civarına kadar geriledi. Nike’ın problemi Çin ile de sınırlı değil. Geçmişte spor giyim sektöründeki rekabet büyük ölçüde Nike-Adidas ekseninde düşünülürken bugün pazar çok daha parçalı hale geldi. Özellikle running tarafında Hoka ve On, Nike’ın uzun yıllardır güçlü olduğu performans kategorisinde hızlı şekilde büyüyor. Yani Nike sadece Çin ile rekabet etmekle kalmıyor aynı zamanda spesifik ürün segmentlerinde farklı markalar ön plana çıkmaya başlıyor.
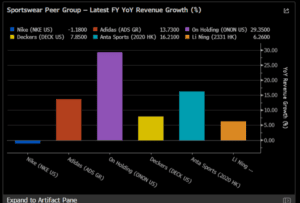
Nike’ın yaşadığı zayıflık yalnızca spor giyim sektöründeki genel bir yavaşlamadan kaynaklanmıyor. Aynı dönemde Adidas, On ve Anta gibi rakiplerin güçlü büyüme göstermesi, Nike’ın şirket özelinde ürün, dağıtım ve rekabet gücü problemleri yaşadığına işaret ediyor. Nike’ın gelirleri küçülürken ana rakiplerinin tamamı büyümeye devam ediyor. Özellikle On Holding yaklaşık %29 büyümeyle çok güçlü ayrışıyor. Adidas ve Anta da çift haneli büyüme gösteriyor.
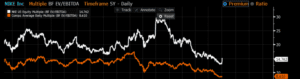
Nike’ın operasyonel sorunları yalnızca hisse fiyatında değil, şirketin değerleme çarpanlarında da belirgin bir de-rating yarattı. Pandemi döneminde yaklaşık 30x seviyelerine kadar yükselen forward EV/EBITDA çarpanı bugün 15x’in altına gerilemiş durumda. Buna rağmen Nike, yaklaşık 8.6x seviyesindeki peer ortalamasının oldukça üzerinde işlem görmeye devam ediyor. Dolayısıyla hissedeki sert düşüş Nike’ı otomatik olarak ucuz hale getirmiş değil; mevcut premium, piyasanın hala markanın uzun vadeli toparlanma potansiyeline değer verdiğini gösteriyor.
Bütün bu sorunlara rağmen Nike için hikayenin bittiğini söylemek için henüz erken. Şirket hala dünyanın en güçlü spor markalarından birine, küresel dağıtım ağına, güçlü sporcu ilişkilerine ve rakiplerinin çoğunun ulaşamadığı ölçekte finansal kaynaklara sahip. Asıl soru Nike’ın bu gücü yeniden tüketicinin istediği ürünlere dönüştürüp dönüştüremeyeceği.
2024’te göreve gelen Elliott Hill’in stratejisi aslında geçmişte yapılan bazı hataları tersine çevirmeye dayanıyor. Nike yeniden running, basketball ve football gibi spor kategorileri etrafında organize oluyor, wholesale ilişkilerini güçlendiriyor ve inovasyonu tekrar şirketin merkezine almaya çalışıyor. “Sport Offense” adı verilen bu stratejinin ilk olumlu sinyalleri özellikle Pegasus ve Vomero gibi performance running ürünlerinde görülmeye başladı. Büyük perakendecilerden JD Sports da bu ürünlerde müşteri talebinin güçlendiğine dikkat çekiyor.
Nike’ın toparlanma hikayesinde kısa vadede temkinli olmak gerekiyor. FY2027 %7-9 aralığında bir gelir daralması beklentisi piyasa beklentisinin oldukça üstünde oldu ve dönüşün henüz finansallara yansımadığını gösteriyor. Yukarıda bahsettiğimiz rekabetin değişimleri Nike’ın geçmişte sahip olduğu Pazar payını geri kazanmasını zorlaştırıyor. Nike için asıl bakılması gerek alan EPS rakamından ziyade yeni ürünlerin indirim oranlarının azaltılması, running gibi ürün kategorilerinde Pazar payının toparlanması ve Çin gelirlerinin tekrardan yükselişe geçmesi.
Şimdilik Nike’ın problemi markanın tamamen kaybolması değil; markanın gücünü satış büyümesine dönüştürememesi. Nike’ı bir zamanlar fırtınalar estiren şirket yapan inovasyon motorunun yeniden çalışıp çalışmayacağı ise hissenin önümüzdeki birkaç yıldaki hikayesini belirleyecek.
Genel düşüncem Nike hissesisin 6-12 ay bandında toparlanmasını düşük görüyorum ancak orta vadede yani 2 yıl ve daha üstü dönemde toparlanma ihtimali var. Wholesale ilişkileri yeniden kurulabilir, ürün portföyü genişletilebilir ve ürün segmentlerinde inovasyonlar yeniden hız kazandırabilir. Nike’ın operasyonel olarak toparlanması oldukça ihtimal dahilinde ki son bilançoda zaten maliyetler tarafında azalmaların olduğunu görüyoruz. Hisse fiyatı mevcut seviyelerden toparlanması da mümkün ancak eski Pazar payını ve sektördeki hakimiyetini yeniden kazanması mevcut ortamda oldukça zor olduğunu düşünüyorum.
Anıl Can Özsalih