





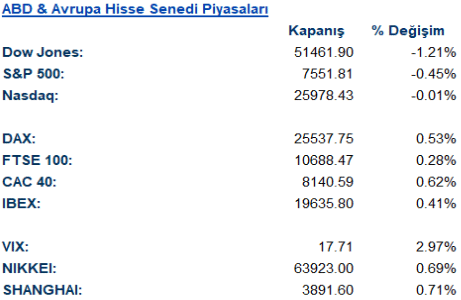
ABD & Avrupa Hisse Senedi Piyasaları
Küresel piyasalarda risk iştahı, Fed’in üç yıl aradan sonra gerçekleştirdiği ilk faiz artışının ardından daha fazla sıkılaşmanın gündeme gelmesiyle zayıfladı. Fed, politika faizini 25 baz puan artırarak %3,75-%4,00 aralığına yükseltirken, yıl içerisinde bir faiz artışı daha öngördü. Başkan Kevin Warsh’ın enflasyonun hâlâ yüksek olduğuna yönelik mesajları, Fed’in faiz artırımlarına devam edebileceği beklentisini güçlendirirken ABD borsalarında gün içerisinde elde edilen kazanımların geri verilmesine neden oldu. S&P 500’de tüm ana sektörler gerilerken, Dow Jones %1,5 değer kaybetti. Kısa vadeli tahvil getirilerindeki yükseliş ve doların güçlenmesi de hisse senetleri üzerindeki baskıyı artırdı.
 Makro tarafta piyasanın ana gündemini Fed’in faiz patikası ve enflasyon görünümü oluşturdu. Fed üyelerinin büyük bölümünün yıl içerisinde en az bir faiz artışı daha öngörmesi, piyasanın odağını faizlerin ne kadar daha yükselebileceğine çevirdi. Para piyasalarında ekim toplantısı için yaklaşık 15 baz puanlık sıkılaşma fiyatlanırken, bu durum yaklaşık %60 oranında 25 baz puanlık faiz artışı ihtimaline işaret etti. Fed Başkanı Warsh, enflasyonun çok sayıda mal ve hizmet kategorisinde %3’ün üzerinde seyretmeye devam ettiğini vurgulayarak fiyat istikrarının öncelikli olmaya devam edeceği mesajını verdi. ABD’de faiz artırım beklentilerindeki güçlenme gelişmekte olan ülke varlıkları üzerinde de baskı oluştururken, MSCI EM para birimleri endeksi üst üste beşinci günde geriledi.
Şirket haberlerinde Boeing, 777X modeline ilişkin bazı testlerin 2027’ye sarkabileceğini açıklarken, teslimatların gelecek yıl başlamasının planlandığını yineledi. United Airlines ve American Airlines yüksek yakıt maliyetleri nedeniyle dördüncü çeyrekte kapasite azaltabileceklerini belirtirken, JB Hunt Transport Services de yakıt ve işe alım maliyetlerindeki artışın kârlılığı baskılayacağı uyarısında bulundu. Apple’ın kendi çiplerini kullanan kurumsal sunucu geliştirdiği ve Nvidia ile ağ ekipmanları konusunda görüşmeler yaptığı bildirilirken, SK Hynix küresel rekabet gücünü artırmak amacıyla ABD’de Intel ile üretim işbirliği dahil çeşitli seçenekleri değerlendirdiğini açıkladı.
Avrupa hisse senedi piyasalarında da küresel faiz beklentilerindeki şahinleşmenin etkisi hissedilirken, piyasaların odağında İngiltere enflasyon verisi ve ertesi gün gerçekleştirilecek BOE toplantısı yer aldı.
Emtia & FX Vadeli Kontratları (Futures)
Emtia piyasalarında petrol fiyatları, Orta Doğu kaynaklı arz risklerinin bir miktar azalacağına yönelik işaretlerin etkisiyle geriledi. Brent petrol %2,9 düşerek 105,56 dolar seviyesine inerken, Orta Doğu’daki arz kesintilerinin çözülmeye başlayabileceğine ilişkin gelişmeler fiyatlar üzerinde aşağı yönlü baskı oluşturdu. Petrol fiyatlarındaki gerileme, enerji kaynaklı enflasyon baskılarının bir miktar hafifleyebileceği beklentisini desteklese de Fed’in enflasyonla mücadelede daha fazla faiz artışına açık olduğu mesajı piyasanın temel gündemini oluşturmaya devam etti.
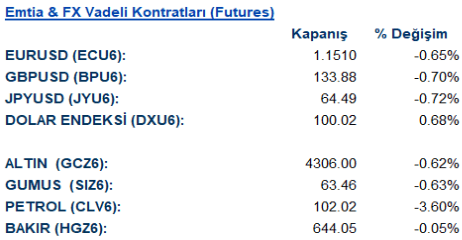 Döviz piyasalarında dolar, Fed toplantısının ardından değer kazancını genişletti. Bloomberg Dolar Spot Endeksi %0,5’e kadar yükselirken, Fed’in politika faizini artırması ve yıl içerisinde ek bir faiz artışı sinyali vermesi dolar talebini destekledi. EUR/USD %0,5 gerileyerek 1,1488’e, GBP/USD %0,6 düşüşle 1,3396’ya inerken, USD/CAD %0,5 artışla 1,3982 seviyesine yükseldi. USD/JPY ise %0,4 yükselerek 155,73 seviyesine çıkarken, yen Fed’in şahin mesajları sonrasında dolar karşısında zayıfladı. Gelişmekte olan ülke varlıklarında ise Fed’in şahin mesajları ve doların güçlenmesi baskı oluşturdu; EM para birimleri endeksi %0,2 gerilerken, Güney Afrika randı, Meksika pesosu ve Brezilya reali seansın dip seviyelerine yakın işlem gördü.
Eurotahvil Piyasaları
Küresel tahvil piyasalarında Fed’in faiz artırımının son olmayacağı beklentisiyle özellikle kısa vadeli tahvillerde belirgin satış baskısı görüldü. ABD 2 yıllık tahvil faizi gün içerisinde 7 baz puana kadar yükselerek %4,735 seviyesine çıktı ve Temmuz 2024’ten bu yana en yüksek seviyesini gördü. Seans sonunda kısa vadeli getiriler 4-6 baz puan yukarıda kalırken, 10 yıllık tahvil faizi yaklaşık 1 baz puan yükselerek %5,01 seviyesine geldi. Getiri eğrisinde belirgin bir yataylaşma görülürken, 2s10s makası 5 baz puandan fazla, 5s30s makası ise 4 baz puandan fazla daraldı. Fed’in ek faiz artışı sinyali sonrasında Ekim toplantısı için yaklaşık 15 baz puanlık sıkılaşma, Ekim ve Aralık toplantıları toplamında ise yaklaşık 35 baz puanlık faiz artışı fiyatlandı.
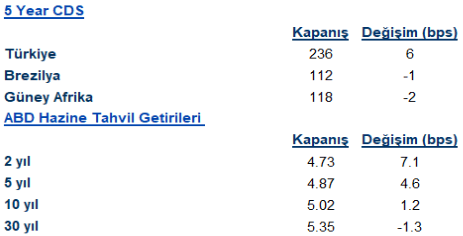 Avrupa tahvil piyasalarında ise İngiltere’de açıklanan enflasyon verisi ve BOE toplantısı öncesindeki faiz beklentileri öne çıktı. İngiltere’de motor yakıtı fiyatlarındaki artışın etkisiyle enflasyonun ikinci ay üst üste yükselmesi sonrasında GBP/USD gerilerken, BOE’nin faiz patikasına ilişkin beklentiler yeniden fiyatlandı. Türkiye’nin 5 yıllık CDS primi ise yaklaşık 5,8 baz puan yükselerek 235,7 baz puana çıkarken, gün içinde 237,4 baz puan seviyesini test etti. Böylece küresel faizlerdeki yükseliş ve Fed’in şahin duruşunun etkisiyle Türkiye risk priminde yükseliş görüldü.