






2026 Ekim ayı tüketici fiyat endeksi (TÜFE) enflasyonu aylık %2,58 ile piyasa (%2,40) ve İş Yatırım (%2,45) tahminlerinden yüksek açıklandı. Aylık rakam Web-TÜFE (%2,63) ölçümünün sınırlı altında, İTO (%2,47) rakamının üzerinde. Yıllık manşet enflasyon ise önceki aya kıyasla 0,04 yüzde puan artarak %29,77 seviyesine yükseldi.
Tahminimizden sapma gıda ve alkolsüz içecek grubu kaynaklı. Gıda tarafında aylık rakam %3,50 ile 2025 yılı Ekim rakamının (%3,41), Web-TÜFE ölçümünün (%3,10) ve İş Yatırım tahmininin (%2,95) üzerinde. TEPAV (%2,60) ve İTO (%2,58) ölçümleri ile makas 1 puana yaklaşıyor. Gıda tarafı öngördüğümüz gibi gerçekleşmiş olsa aylık manşet rakam %2,44 ile tahminimize bir hayli yakın açıklanacaktı.
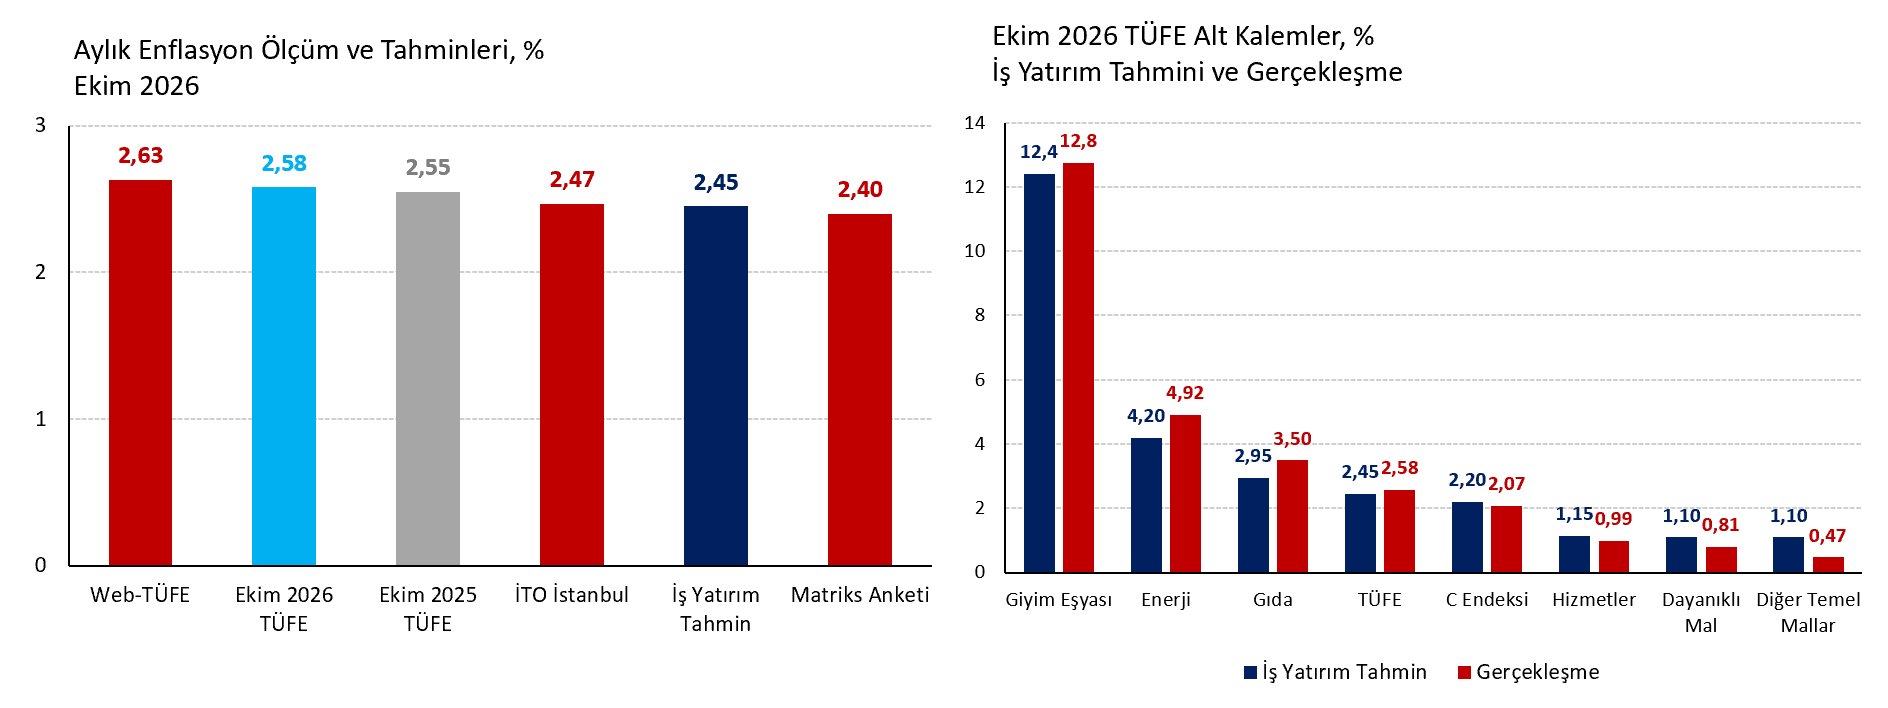
Diğer yandan gıda, enerji, alkollü içecek, tütün ve altın fiyatlarını dışlayan çekirdek C endeksi aylık %2,07 ile üst üste üçüncü ay tahminimizin (%2,20) altında geldi. Dolayısıyla verinin göründüğü kadar kötü olmadığının altını çizmeyi gerekli görüyoruz. Özellikle hizmet, dayanıklı mal ve giyim dışı temel mal gruplarında (i) aylık rakamların beklentimizin altında, (ii) yıllık rakamların da genel olarak düşüş eğiliminde olması oldukça iyi haber.
Önceki iki ayda beklenenden düşük gelerek manşet enflasyonu düşüren gıda grubunda zaten kayda değer bir düzeltme bekleniyordu. Nitekim taze sebze-meyve endeksinde (i) önceki aylarda yaşanan indirimlerin düzeltmesi ve (ii) yaz/kış mahsullerinin TÜFE sepetinden çıkışı/girişi sebebiyle kuvvetli bir fiyat artışı var. Ancak taze sebze-meyve gibi oynaklığı yüksek seriler beklenenden de sert hareketler kaydederek sürpriz yapabiliyor. Oynaklığı yüksek serilerden kaynaklanan sürprizlere, sapmanın yönünden bağımsız olarak, temkinli yaklaşıyoruz.
Enflasyon ana eğiliminde endişe verici bir hareket görmüyoruz. Veride istatistiki gürültü yaratan oynak kalemlerin etkisini (kalıcı, dinamik, tam veya kısmi olarak) sınırlayan mevsimsel düzeltilmiş dört eğilim göstergesinin (medyan, budanmış, çekirdek B ve çekirdek C) ortalamasını alarak hesapladığımız ana eğilim aylık %1,71 (Eylül %1,69, Ağustos %1,82) seviyesinde. Ana eğilimin 3-aylık hareketli ortalaması ise %1,74 (Eylül %1,75, Ağustos %1,84) ile benzer bir seviyede.
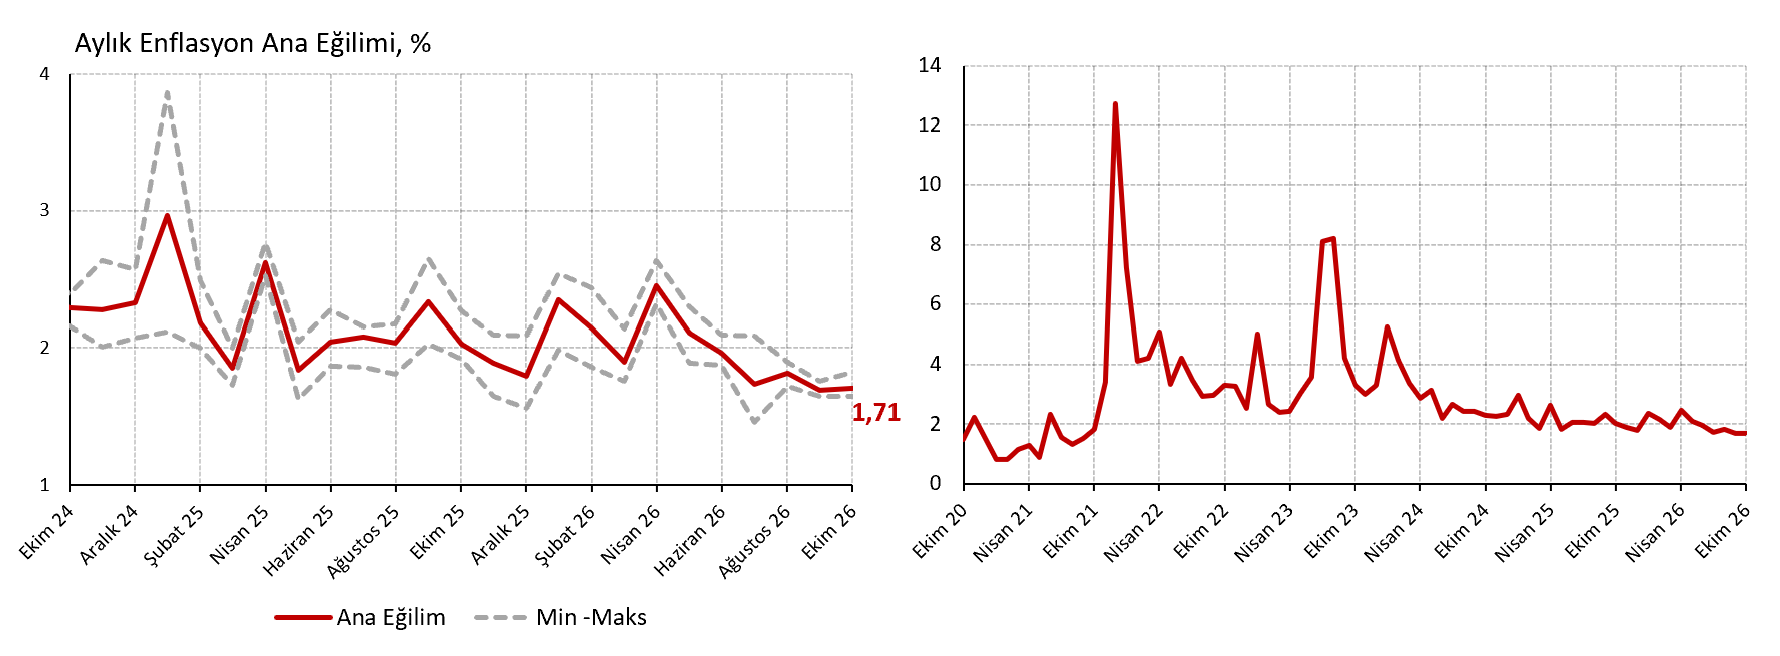
Aylık ana eğilim “%2 barajının” aşıldığını teyit etmeye devam ediyor. Ana eğilim rakamları ile oluşturduğumuz endeksin yıllık artış oranı %26,3 (Eylül %26,7), 3-aylık hareketli ortalaması alınarak yıllıklanmış düzeyi %23,0 (Eylül %23,1) seviyesinde. İki rakam da 2027 yılında manşet enflasyonda anlamlı bir düşüş olacağı görüşümüzü destekliyor.
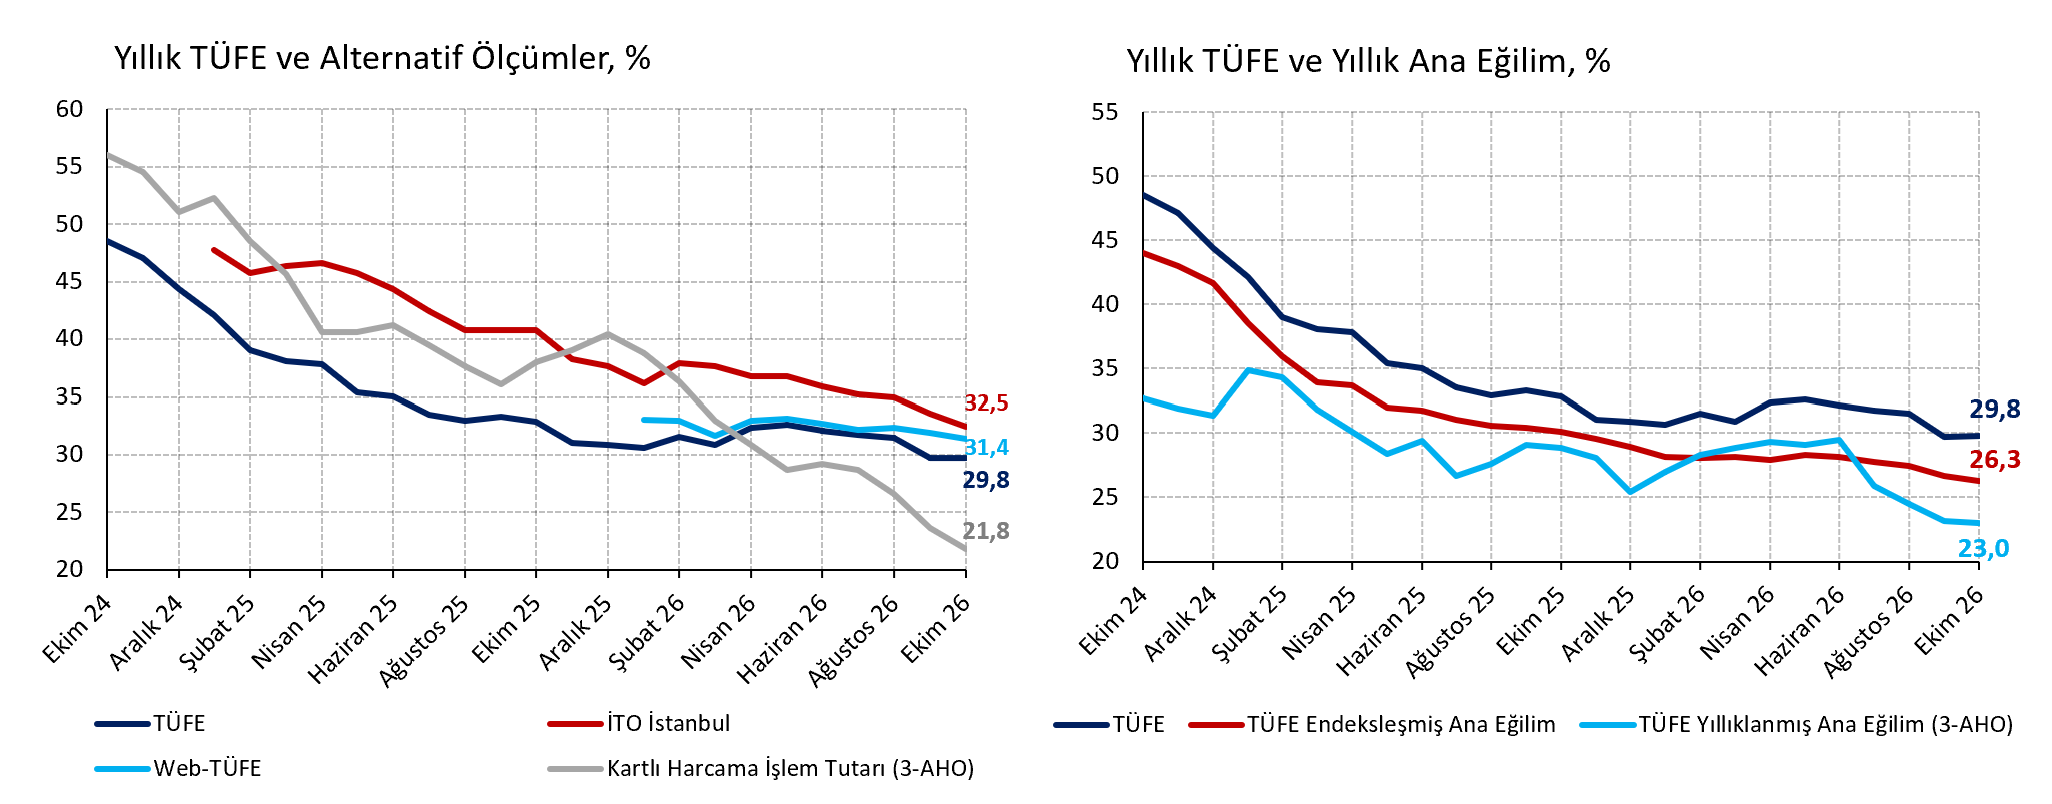
Ham petrol, doğalgaz ve akaryakıt ürünlerinde sert yükseliş yaşanırken ana eğilim, hizmet ve temel mal enflasyonundaki olumlu gelişmeleri zayıf iç talep ile ilişkilendiriyoruz. Talebe duyarlı lokanta enflasyonundaki belirgin iyileşme bu görüşü destekliyor. Dayanıklı mal enflasyonunun %16 gibi düşük bir seviyede katılık emareleri ise (i) çip fiyatlarında yükselişle pahalanan kişisel elektronik ürünler sonucu pahalanması ve (ii) kur artış hızı ile alakalı olduğu için zayıf talep argümanı ile çelişmiyor.
Her halükarda beklediğimizden yüksek Ekim rakamı ve Avrupa doğalgaz fiyatlarındaki yükselişle bozulan Kasım ayı beklentimiz sebebiyle 2026 sonu enflasyon tahminimizi 0,40 yüzde puan artırarak %29,80’e yükseltmemiz gerekiyor. Bu revizyonun 0,16 puanı Ekim sürprizi, 0,10 puanı 3 Kasım otogaz zammı ile alakalı. Ancak 2026 sonu rakamında küsurat düzeyinde güncellemeler piyasaları çok da ilgilendirmiyor.
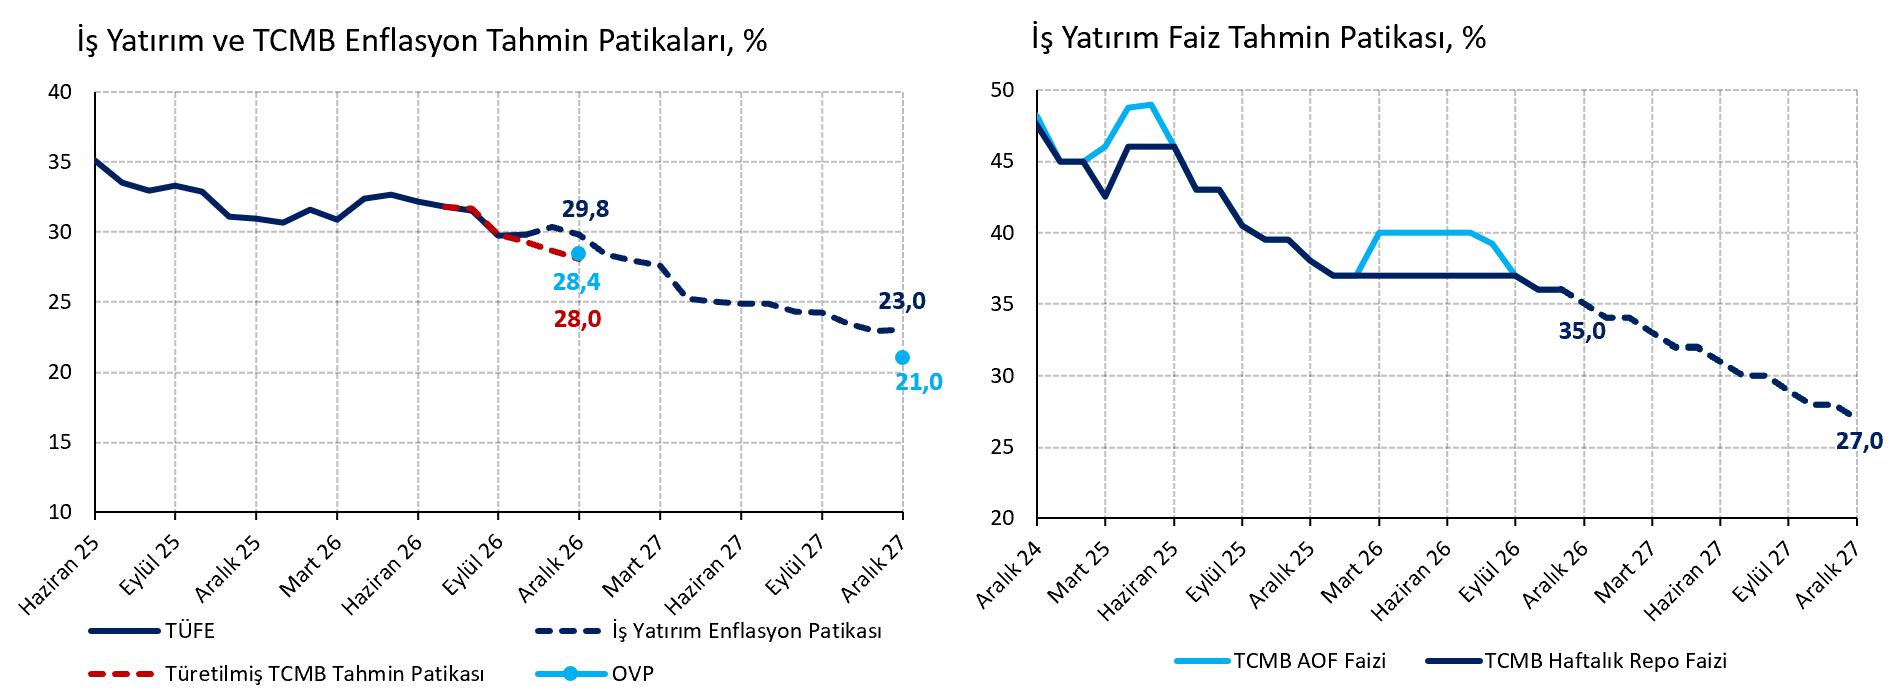
Acak daha önemlisi; orta vadede enflasyona yönelik iyimseriz. 2024’ün ikinci yarısı ve 2025 yılı boyunca manşet TÜFE’yi 4 ila 7 aylık bir gecikme ile önceleyen “endekslemiş ana eğilim” göstergesi 2027 yılı Mart-Nisan aylarında manşet rakamın %27’nin altına inebileceğini söylüyor. Zayıf talep koşulları ve hizmet enflasyonda devam edecek iyileşme sebebiyle 2027 sonu enflasyon tahminimizi %23 düzeyinde koruyoruz.
Aylık enflasyon ana eğiliminin %1,70-%1,75 civarında kaldığı ve iç talebin yavaşladığı bir ortamda TÜFE verisi faiz indiriminin devamına izin veriyor. Dolayısıyla baz senaryomuzda Türkiye Cumhuriyet Merkez Bankası’nın (TCMB)10 Aralık Para Politikası Kurulu’nda (PPK) 100 baz puan faiz indirimi ve 2027’de aynı büyüklükte adımlarla gelecek bir indirim serisi bekliyoruz. İndirime gidilemeyecekse bunun sebebi muhtemelen (i) TCMB rezervlerinde düşüş veya (ii) küresel enerji fiyatları olacak.
Serhat Gürleyen, Araştırma Direktörü
Dağlar Özkan, Ekonomist