






ABD & Avrupa Hisse Senedi Piyasaları
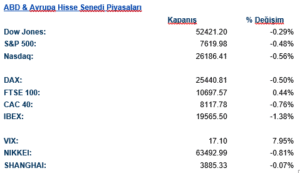
ABD hisse senedi piyasaları haftanın ilk işlem gününü teknoloji ve özellikle yarı iletken hisselerindeki sert satışların öncülüğünde negatif tamamladı. S&P 500 %0,48 düşüşle 7.620, Nasdaq %0,56 kayıpla 26.186 ve Dow Jones %0,29 gerileyerek 52.421 seviyesinde kapandı. Risk iştahındaki zayıflamaya paralel olarak VIX endeksi %7,95 yükselerek 17 seviyesine çıktı. Günün ana gündemini, yapay zekâ sektörünün önde gelen isimlerinden gelen, gelişmiş yapay zekâ sistemlerinin geliştirilme hızının azaltılması gerektiğine yönelik çağrılar oluşturdu. Anthropic Üst Yöneticisi Dario Amodei’nin bu yöndeki değerlendirmelerinin OpenAI Üst Yöneticisi Sam Altman ve Elon Musk tarafından desteklenmesi, yapay zekâ yatırımlarının geri dönüş süresinin uzayabileceği ve sektörün yüksek büyüme varsayımlarının sorgulanabileceği endişelerini artırdı. Nvidia ve Broadcom başta olmak üzere büyük yarı iletken şirketlerinde yoğunlaşan satışların etkisiyle Philadelphia Yarı İletken Endeksi yaklaşık %5,9 gerilerken, teknoloji hisselerindeki baskı geniş piyasa endekslerine de yansıdı.
Teknoloji hisselerindeki satışlara ek olarak yüksek petrol fiyatları ve Fed’in yaklaşan faiz kararı da hisse piyasaları üzerinde baskı yarattı. Brent petrolün 105 doların üzerine çıkması, enerji maliyetlerinin enflasyonu daha uzun süre yüksek tutabileceği ve Fed’in para politikasında daha sıkı bir çizgi izleyebileceği endişelerini artırırken, ABD 10 yıllık tahvil getirisinin %5 civarında seyretmesi özellikle uzun vadeli büyüme beklentileriyle fiyatlanan teknoloji şirketlerinin değerlemeleri açısından ilave baskı yarattı. Finans sektöründe ise Bank of America Üst Yöneticisi Brian Moynihan’ın üçüncü çeyrek işlem gelirlerinin geçen yılın aynı dönemine kıyasla görece yatay kalacağını belirtmesi banka hisselerinde satışları hızlandırdı. Buna karşılık şirket bazlı bazı olumlu başlıklar da izlendi; SpaceX’in Nasdaq 100 içindeki ağırlığının ay sonunda artırılacak olması, endeksi takip eden pasif fonlardan milyarlarca dolarlık potansiyel alım gelebileceği beklentisini beraberinde getirdi. OpenAI’nin ise güvenlik konularına odaklanması nedeniyle bu yıl halka arz planlamadığına ilişkin açıklamalar, yapay zekâ sektöründeki büyüme kadar yönetişim ve güvenlik başlıklarının da yatırımcı gündeminde daha fazla yer tutmaya başladığını gösterdi.
Avrupa piyasalarında da genel görünüm zayıf seyretti. Almanya’da DAX %0,50 düşüşle 25.441, Fransa’da CAC 40 %0,76 kayıpla 8.118 ve İspanya’da IBEX %1,38 gerileyerek 19.566 seviyesinde kapanırken, İngiltere’de FTSE 100 %0,44 yükselişle 10.698 seviyesinde pozitif ayrıştı. Özellikle yükselen petrol ve enerji fiyatlarının Avrupa şirketlerinin maliyet yapısı ve bölgedeki enflasyon görünümü üzerindeki olası etkileri risk iştahını sınırlarken, ABD’de faiz artırım beklentilerinin güçlenmesi küresel değerlemeler üzerinde ek baskı yarattı. Günün genelinde daha yüksek faizlerin tek başına değil, kurumsal kârlılık ve büyüme görünümüne ilişkin belirsizliklerle birlikte fiyatlandığı görüldü; bu kombinasyon, yüksek çarpanla işlem gören sektörlerde satışların daha belirgin hale gelmesine neden oldu. Asya piyasalarında da benzer şekilde temkinli görünüm izlendi; Nikkei %0,81 gerileyerek 63.493, Şanghay Bileşik Endeksi ise %0,07 düşüşle 3.885 seviyesinde günü tamamladı. Böylece küresel hisse piyasalarında günün ana teması, yapay zekâ sektörüne ilişkin büyüme beklentilerinin sorgulanması ile yüksek enerji fiyatlarının enflasyon ve faiz görünümünü yeniden yukarı yönlü baskılamasının eş zamanlı olarak fiyatlanması oldu.
Emtia & FX Vadeli Kontratları (Futures)
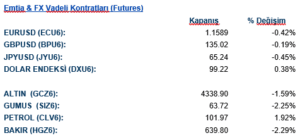
Döviz piyasalarında dolar, Fed’in bu haftaki toplantısında faiz artırımına gidebileceği yönündeki fiyatlamanın güçlenmesiyle değer kazandı. Dolar endeksi %0,39 yükselerek 99,23 seviyesine çıkarken, EURUSD vadeli kontratı %0,43, GBPUSD %0,19 ve JPYUSD %0,43 geriledi. Güçlenen dolar ve yükselen faiz beklentileri değerli metaller üzerinde belirgin baskı oluşturdu; altın vadeli kontratı %1,65 düşüşle 4.336,20, gümüş ise %2,31 kayıpla 63,68 seviyesinde kapanırken, bakır da %2,31 geriledi. Bloomberg verileri de spot piyasada doların yaklaşık %0,4 güçlendiğine ve euro, sterlin ile yenin dolar karşısında değer kaybettiğine işaret ediyor.
Enerji tarafında ise jeopolitik riskler yeniden fiyatlamanın ana belirleyicisi oldu. WTI petrol vadeli kontratı %1,74 yükselerek 101,79 dolara çıktı. Suudi Arabistan’ın, Hürmüz Boğazı’na alternatif olarak kullanılan ve günlük yaklaşık 7 milyon varil taşıma kapasitesine sahip Doğu-Batı boru hattını kapatması arz güvenliğine yönelik endişeleri artırırken, Brent petrol gün içinde %5’e varan yükseliş kaydetti. Ancak ABD Başkanı Donald Trump’ın İran ile diplomatik temas olasılığına ve Rusya-Ukrayna arasında enerji altyapısına yönelik saldırıların durdurulmasına ilişkin açıklamaları yükselişin bir bölümünün geri verilmesine neden oldu. Suudi hattının ne zaman yeniden faaliyete geçeceğine ilişkin belirsizlik sürerken, Yanbu’daki stokların ihracatı yalnızca beş ila yedi gün destekleyebileceğine yönelik değerlendirmeler kesintinin uzaması halinde petrol piyasasındaki arz baskısının yeniden sertleşebileceğine işaret ediyor.
Rusya-Ukrayna cephesinden gelen haber akışı ise enerji fiyatlarındaki yükselişi sınırlayan bir unsur olmakla birlikte henüz kalıcı bir rahatlama sinyali vermiyor. Trump, Moskova ve Kyiv’in enerji altyapısına yönelik saldırıları durdurma konusunda anlaştığını açıklarken, Ukrayna Devlet Başkanı Volodimir Zelenskiy herhangi bir anlaşmanın henüz kesinleşmediğini ve Ukrayna’nın ancak Rusya’nın da saldırıları durduracağının güvence altına alınması halinde benzer bir adım atabileceğini belirtti. Rus rafinerilerine yönelik saldırıların küresel dizel arzını sıkılaştırdığı ortamda taraflar arasındaki açıklama farklılığı, enerji risk priminin kısa vadede tamamen ortadan kalkmasının zor olduğuna işaret ediyor.
Eurotahvil Piyasaları
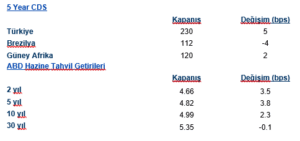
ABD Hazine tahvillerinde seans boyunca petrol fiyatları ve Fed beklentileri belirleyici olurken, getiri eğrisinde belirgin bir yataylaşma görüldü. İki yıllık tahvil getirisi 3,5 baz puan artışla %4,66’ya, beş yıllık getiri 3,8 baz puan yükselişle %4,82’ye ve on yıllık getiri 2,3 baz puan artarak %4,99’a çıktı. Buna karşılık 30 yıllık tahvil getirisi 0,1 baz puan gerileyerek %5,35 seviyesinde kapandı. Gün içinde on yıllık getiri 2023’ten bu yana ilk kez %5 seviyesinin üzerine çıkarken, petrol fiyatlarının daha sonra kazançlarının bir bölümünü geri vermesiyle uzun vadeli tahvillerdeki satış baskısı hafifledi. Vadeli piyasalarda Fed’in çarşamba günkü toplantısı için yaklaşık 24 baz puanlık faiz artışı, yıl sonuna kadar ise toplamda yaklaşık 52 baz puanlık ek sıkılaşma fiyatlanması kısa vadeli tahvil getirilerindeki yukarı yönlü baskının temel nedeni oldu. Türkiye eurotahvilleri de küresel faiz baskısı ve artan jeopolitik risk primi eşliğinde zayıf bir günü geride bıraktı. Türkiye’nin beş yıllık CDS’i 5 baz puan yükselerek 230 baz puana çıkarken Brezilya’nın beş CDS’i takası 4 baz puan gerileyerek 112 baz puan oldu. Güney Afrika CDS’i 2 baz puan artışla 120 baz puana yükseldi.