







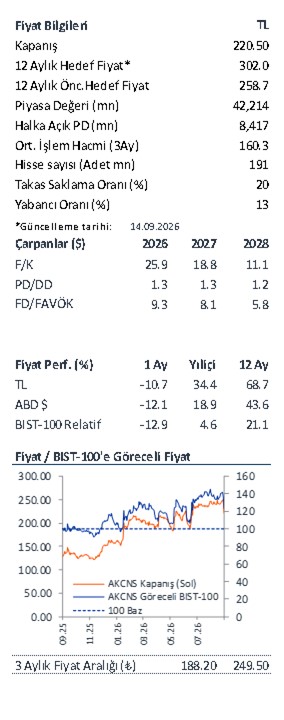
 Akçansa için hedef fiyatımızı hisse başına 258,7 TL’den 302 TL’ye yükseltirken, güncellenen hedef fiyatımızın mevcut piyasa fiyatına göre sunduğu %37 yükseliş potansiyelini ve şirketin orta vadeli operasyonel görünümündeki iyileşmeyi dikkate alarak mevcut “TUT” tavsiyemizi “AL” olarak güncelliyoruz.
Yılın ilk yarısında zayıf fiyatlama ortamı ve Heidelberg Materials yönetimine geçiş sonrasında muhasebe uygulamalarındaki farklılıklar nedeniyle 2Ç26’da bakım ve onarım giderlerinde kaydedilen tek seferlik yüksek artış, şirketin brüt kârlılığını ve FAVÖK’ü baskıladı. Söz konusu giderler hariç tutulduğunda ise hacim artışı ve ürün karmasındaki değişikliklerin katkısıyla, birebir karşılaştırılabilir bazda (Like-for-Like) FAVÖK yıllık %16 artış gösterdi. İkinci yarıda fiyat artışlarının finansallara yansıması, marjlarda kademeli toparlanma beklentimizin temelini oluşturuyor. Heidelberg Materials yönetimi altında sağlanacak operasyonel sinerjiler, hazır beton ve klinker kapasite artışları, Marmara Bölgesi’ndeki güçlü konum ve düşük finansal kaldıraç orta vadeli görünümü destekliyor.
İkinci yarıda fiyatlama ve güçlü Marmara talebinin kârlılığı desteklemesini bekliyoruz. 2Ç25’te hacim artışı ve ürün karmasındaki değişiklikler FAVÖK’e 439 mn TL katkı sağlarken, zayıf fiyatlama ve artan maliyetler reel bazda FAVÖK üzerinde 250 mn TL’lik negatif etki yarattı. İkinci yarıda tek seferlik muhasebe kaynaklı giderlerin etkisinin azalmasının kârlılık artışını desteklemesini bekliyoruz. Temmuz ayında yapılan yaklaşık 10 ABD doları/ton tutarındaki zammın satış fiyatlarına kademeli olarak yansımasıyla, yılın kalanında satış fiyatlarındaki artışın enflasyona yakın seyretmesini bekliyoruz. Hacim tarafında, Akçansa’nın ana pazarı olan Marmara Bölgesi güçlü görünümünü koruyor. Türk Çimento verilerine göre bölgedeki çimento iç satış hacmi yılın ilk yarısında yıllık bazda yaklaşık %29 artarak şirketin satış hacimlerini destekledi. Devam eden altyapı yatırımları ve inşaat faaliyetleri, ikinci yarıda da bölgesel talebi destekleyen başlıca unsurlar arasında yer alıyor. Güçlü hacimlerin daha olumlu fiyatlama koşullarıyla birleşmesi, ciro büyümesi ve FAVÖK marjının ilk yarı seviyelerine kıyasla kademeli toparlanması açısından destekleyici bir zemin sunuyor.
Heidelberg Materials ile operasyonel verimlilik odağı artıyor. Heidelberg Materials yönetimine geçişin ardından operasyonel verimlilik, şirketin orta vadeli stratejisinde daha fazla ön plana çıkıyor. Hammadde ve yakıt karmasının optimizasyonu, ürün ve müşteri karmasının iyileştirilmesi, lojistik verimliliğinin artırılması ve grup ölçeğinden yararlanılarak satın alma koşullarının geliştirilmesi, maliyet yapısında iyileşme sağlayabilecek başlıca alanları oluşturuyor. Şirket, 2025 yılında %13,6 seviyesinde gerçekleşen FAVÖK marjını 2028 yılında %20’nin, 2030 yılında ise %25’in üzerine çıkarmayı hedefliyor. Heidelberg Materials’ın küresel satın alma gücü ve operasyonel bilgi birikiminin, Akçansa’nın mevcut üretim ve lojistik ağının daha verimli kullanılmasını sağlayarak bu hedeflere ulaşılmasına katkıda bulunmasını bekliyoruz.
Marmara ağı ve büyüme alanları orta vadeli görünümü destekliyor. Akçansa’nın Çanakkale ve Büyükçekmece fabrikaları ile İstanbul’daki hazır beton ve liman operasyonlarından oluşan ağı, şirketin ana pazarı olan Marmara Bölgesi’ndeki konumunu destekliyor. Türkiye çimento tüketiminin yaklaşık %22’sini oluşturan Marmara Bölgesi, Akçansa açısından hem talep hem de lojistik bakımından önemli bir pazar konumunda. Büyükçekmece’nin İstanbul’daki tek çimento fabrikası olması ve Ambarlı’daki dökme çimento liman altyapısı şirketin bölgedeki satışlarını desteklerken, Çanakkale Limanı’nın aynı anda beş gemiye hizmet verebilmesi yurtiçi ve ihracat pazarları arasında hacim yönlendirilmesine imkân sağlıyor.
Hazır beton, liman ve Ladik yatırımlarının da orta vadede büyümeye katkı sağlamasını bekliyoruz. Betonsa’nın 2025 yılında 2,7 mn m³ olan hazır beton hacminin 2028 yılında 5 mn m³’e çıkarılması hedeflenirken, Ladik fabrikasında yapılacak pre-kalsinasyon yatırımıyla klinker kapasitesinin iki katına çıkarılarak 2028’e kadar yaklaşık 1 mn ton klinker üretim kapasitesine ulaşılması planlanıyor. Liman tarafında ise Ambarlı için 15 mn ABD dolarının üzerinde FAVÖK potansiyeli ve yaklaşık 2 mn ton çimento kapasitesi öngörülüyor. Söz konusu yatırımların şirketin hacim büyümesini ve ihracat esnekliğini desteklemesini beklerken, Betonsa ve liman operasyonlarının olası halka arzı da şirket tarafından değerlendiriliyor.
Düşük kaldıraç yatırım planları açısından esneklik sağlıyor. Akçansa, 2Ç26 itibarıyla yaklaşık 446 mn TL* net borç pozisyonuna sahip. Mevcut finansal kaldıraç seviyesinin oldukça sınırlı olması, şirketin hazır beton kapasite artışı, enerji verimliliği, alternatif yakıt ve mevcut tesislerin modernizasyonuna yönelik yatırımlarını finanse etmesi açısından esneklik sağlıyor. 2Ç26 itibarıyla şirketin net borç/FAVÖK (Yıllıklandırılmış) oranı 0,28x olarak gerçekleşmiş olup düşük bir düzeydedir, Tahmin dönemimiz boyunca şirketin net borçluluğunun düşük seviyelerde kalmasını bekliyoruz.
Önümüzdeki dönemde büyüme ve verimlilik yatırımları devam edecek olmakla birlikte, sermaye harcamalarının önceki yıllardaki yüksek seviyelerin altında seyretmesini bekliyoruz. Şirket, yıllık ortalama yatırım harcamalarının 2025’te yaklaşık 40 mn avro seviyesinden 2028’de yaklaşık 35 mn avroya, 2030 itibarıyla ise 25–35 mn avro aralığına gerilemesini öngörüyor. Mevcut bilanço yapısının söz konusu yatırımların finansmanı açısından önemli bir kısıt oluşturmasını beklemiyoruz.
Değerleme
Değerlememizde indirgenmiş nakit akımı (İNA) yöntemini kullanıyoruz. Güncellenen makroekonomik varsayımlarımız doğrultusunda tahmin döneminde ortalama %28,4 ağırlıklı ortalama sermaye maliyeti (AOSM) ve %7 sonsuz büyüme oranı varsayıyoruz. Hedef fiyatımızı belirlerken şirketin mevcut net 443 mn TL net borç pozisyonunu firma değerinden düşerek özsermaye değerine ulaşıyoruz.
Operasyonel tahminlerimizde, şirket beklentileriyle uyumlu olarak FAVÖK marjını 2026’da %14,5, 2027’de %16,6 olarak öngörüyoruz. 2028’de devreye girmesi beklenen klinker ve hazır beton kapasite artışları ile ürün karmasındaki değişim, Heidelberg yönetimine geçişin yaratması beklenen maliyet optimizasyonu ve güçlü bölgesel talebin desteklediği fiyatlama iyileşmesinin katkısıyla FAVÖK marjının aynı yıl %20,5’e ulaşmasını bekliyoruz. Ayrıca, modelimizde liman operasyonlarının FAVÖK katkısının 2025 yılındaki yaklaşık 11,4 mn ABD doları (488 mn TL) seviyesinden kademeli olarak artarak 2028 yılında 15 mn ABD dolarının üzerine çıkacağını varsayıyoruz. Bununla birlikte, güncellenen 302 TL hedef fiyatımızın mevcut piyasa fiyatına göre sunduğu %37 yükseliş potansiyelini dikkate alarak “TUT” tavsiyemizi “AL” olarak güncelliyoruz.
Katalizörler ve Riskler
Potansiyel faiz indirimlerinin talebi ve buna bağlı olarak inşaat faaliyetlerini desteklemesi, enerji maliyetlerinde düşük fiyatlama ve Heidelberg Materials entegrasyonundan yaratılması beklenen operasyonel sinerjiler başlıca katalizörleri oluşturuyor. Fiyat artışlarının enflasyonun altında kalması, faiz oranlarının uzun süre yüksek kalmasına bağlı olarak inşaat faaliyetlerinde yaşanabilecek zayıflama ile enerji ve yakıt fiyatlarında beklentilerin üzerinde gerçekleşebilecek artışlar temel riskler arasında yer alıyor.
Raporu pdf olarak bilgisayarınıza indirmek için tıklayınız.
Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Bu içeriğe ilişkin tüm telif hakları İş Yatırım Menkul Değerler A.Ş.’ye aittir. Bu içerik, açık iznimiz olmaksızın başkaları tarafından herhangi bir amaçla, kısmen veya tamamen çoğaltılamaz, dağıtılamaz, yayımlanamaz veya değiştirilemez.