






2026 Eylül ayı tüketici fiyat endeksi (TÜFE) enflasyonu aylık %1,84 ile piyasa (%2,20) ve İş Yatırım (%2,28) tahminlerinden oldukça düşük açıklandı. Aylık rakam Web-TÜFE (%2,29) ve İTO (%2,11) gibi alternatif ölçümlerin de altında. %1,7 civarında hesapladığımız aylık ana eğilim de son 60 ayın en düşük seviyesinde. %31,51’den %29,73’e gerileyen yıllık enflasyon 57 ay sonra ilk kez %30’dan düşük.
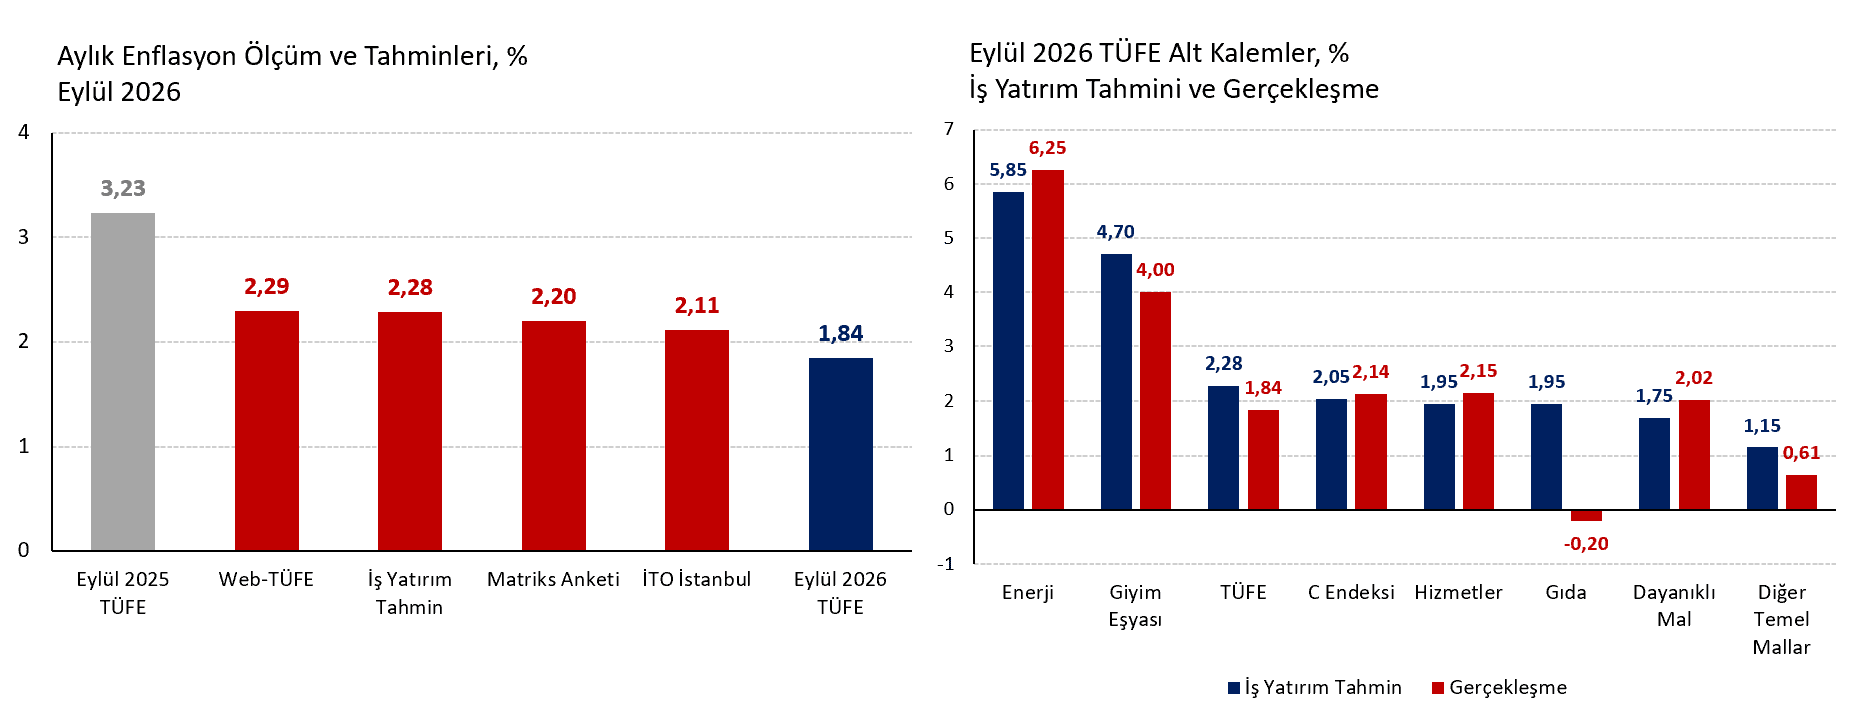
Tahminimizden sapma tamamen gıda kaynaklı. Gıda grubu genelinde aylık rakam %-0,20 ile Web-TÜFE (%2,37), TEPAV (%2,23), İş Yatırım (%1,95) ve Türk-İş (%1,10) gibi kurumların ölçüm ya da tahminlerinin çok altında, İTO rakamına (%0,14) yakın bir seviyede. Son iki ayda İTO’nun gıda fiyatları ölçümünün diğer göstergelere kıyasla TÜFE’yi daha iyi tahmin ettiğini ancak ekonomist anketlerinin kapanmasından sonra açıklandığını hatırlatalım.
Biraz detaya inersek gıda tarafındaki aşağı yönlü sürprizin büyük oranda taze meyve-sebze fiyatlarındaki gerileme ile alakalı olduğunu görüyoruz. %-3,0 beklentimizin ötesinde aylık %-8,9 deflasyon kaydeden taze meyve-sebze grubu manşet enflasyonu 0,41 yüzde puan aşağı çekiyor. Söz konusu alt kalem öngördüğümüz düzeyde gerçekleşse aylık manşet enflasyon 0,26 yüzde puan daha yukarıda yani %2,10 civarında gerçekleşecekti.
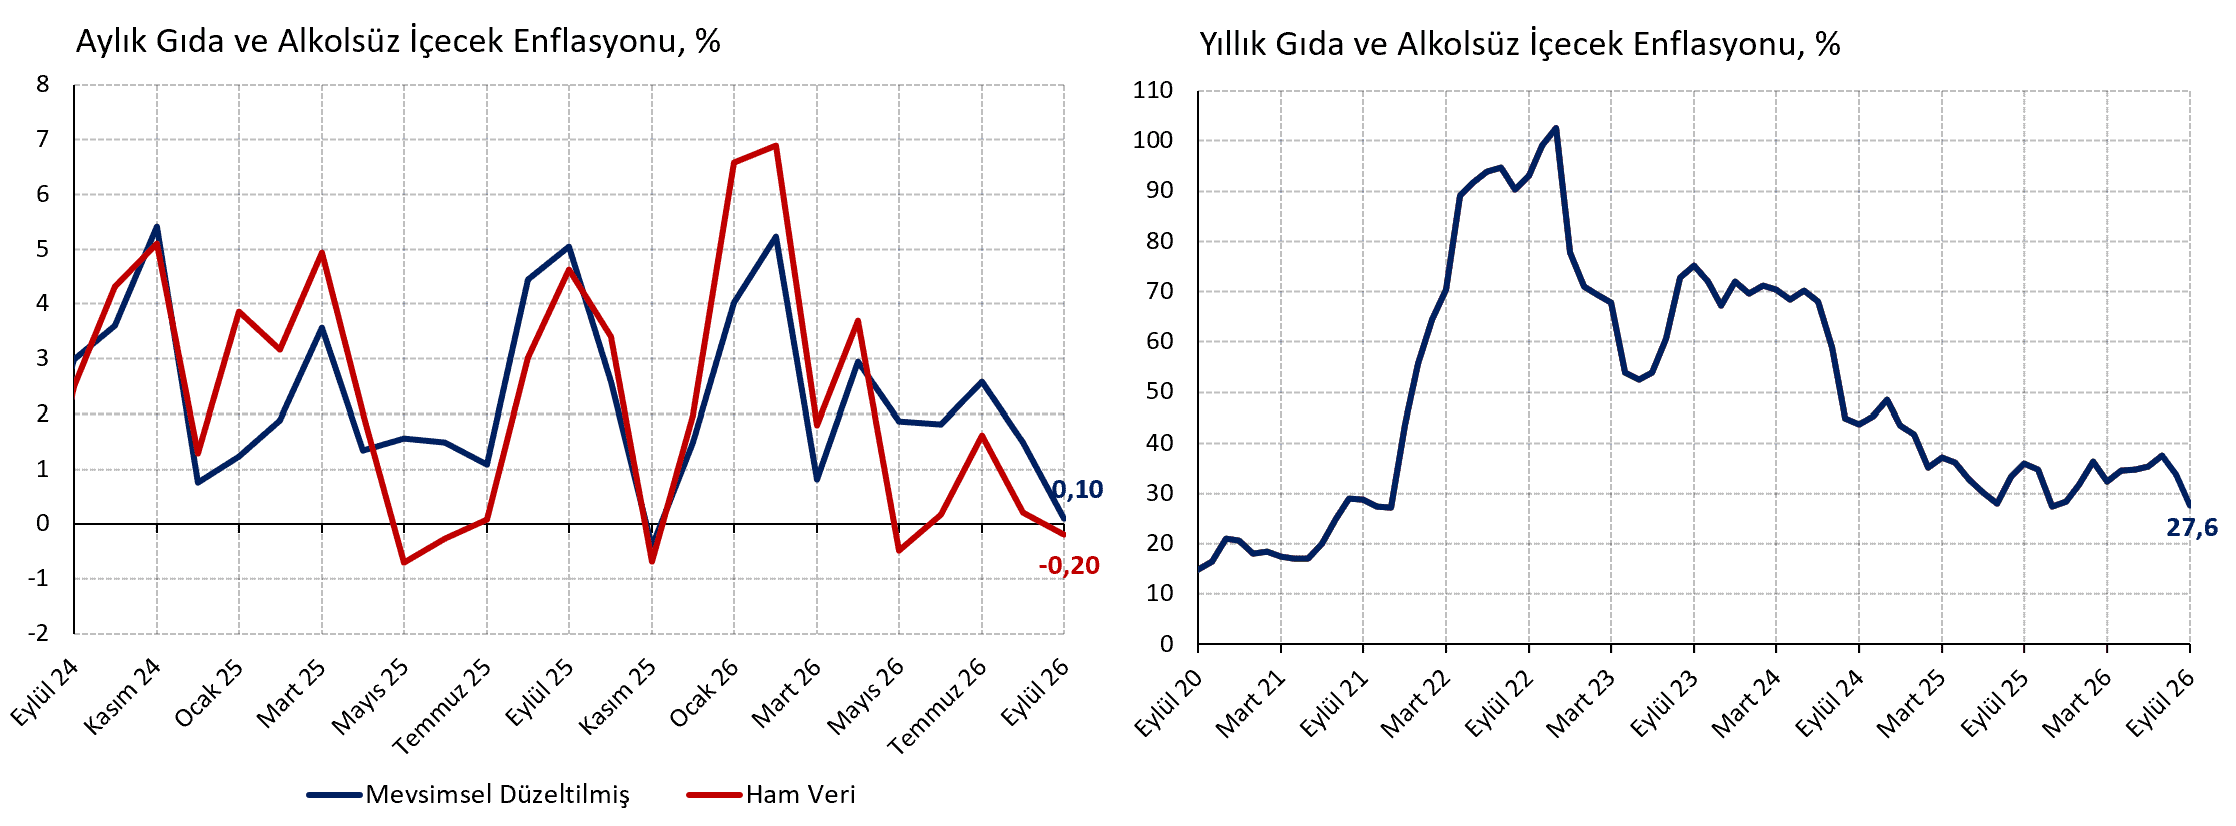
Oynaklığı yüksek olan ve ters yönde sert düzeltmeler kaydedebilen taze meyve-sebze kaynaklı sürprizlere temkinli yaklaşıyoruz. Ekim ayına ilişkin ilk gözlemler sebze fiyatlarında keskin bir artışın aylık rakamı yukarı çekeceğini, 2026 genelindeki destekleyici iklim koşulları sayesinde meyve fiyatları üzerindeki baskının daha sınırlı olduğunu söylüyor. Eylül ayında aylık %1,40 (Ağustos %1,99, Temmuz %1,03) gibi ılımlı bir seviyede olan işlenmiş gıda enflasyonu da Ekim ayında makarna ve diğer tahıl bazlı ürünlerdeki hareketle yükselebilir. Özetle kısa vadede ters yönlü oynaklık, uzun vadede tarımsal girdi fiyatlarındaki yükseliş gıda sürprizini tersine çevirebilir.
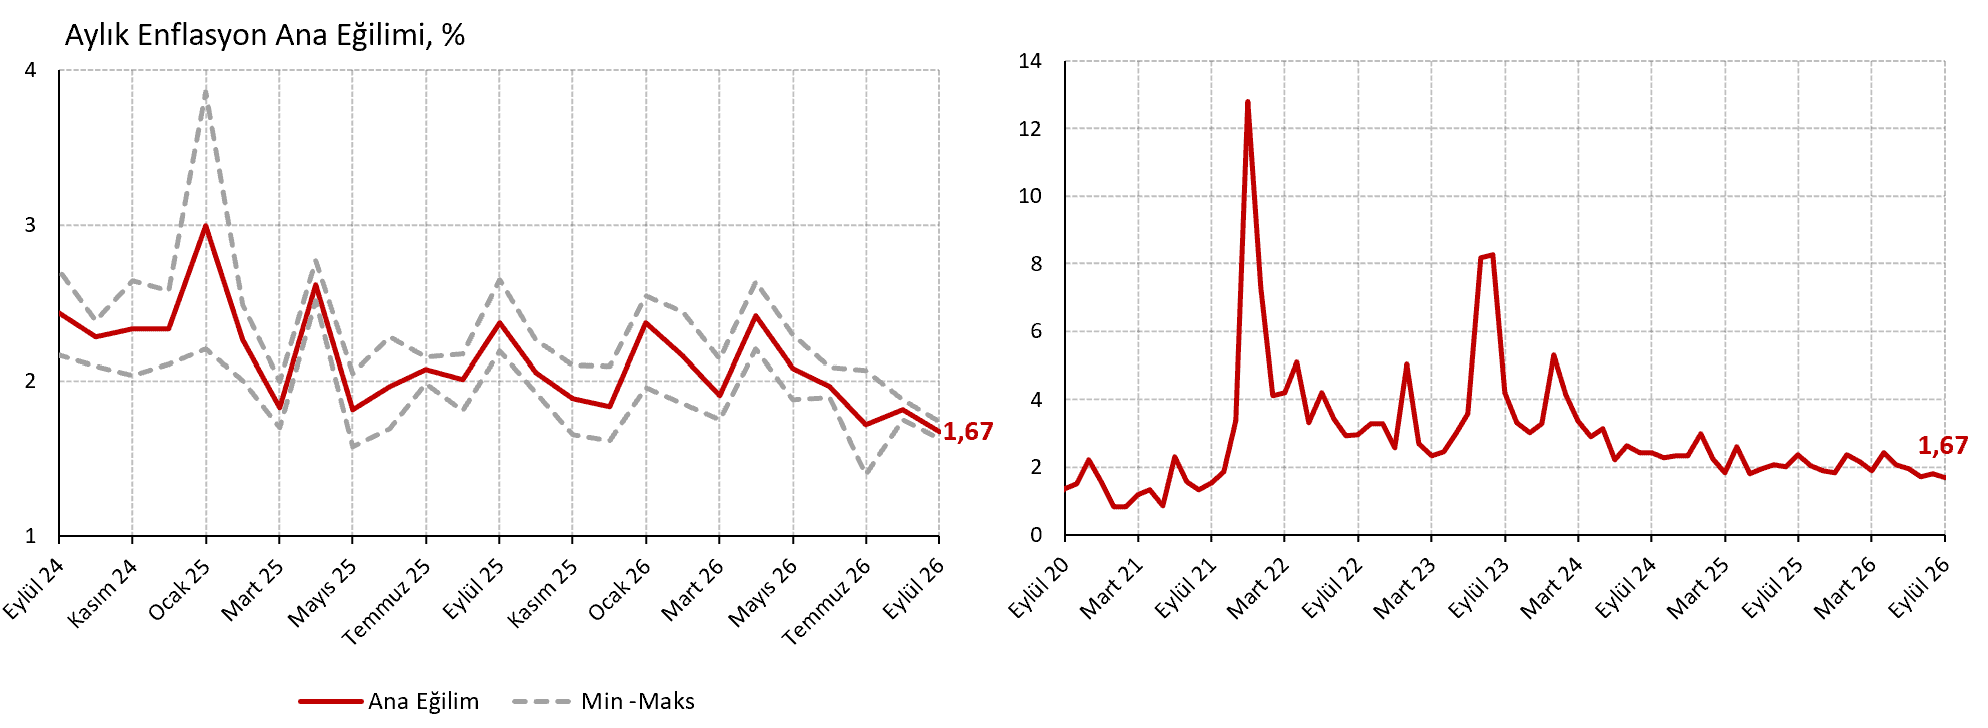
Gıda tarafındaki iyileşmenin ne kadar kalıcı olacağı tartışmaya açık olsa da enflasyon ana eğilimindeki iyileşmenin belirginleşmesi önemli bir kazanım. Taze sebze-meyve gibi oynak kalemlerin doğrudan ya da dolaylı, tamamen ya da kısmen dışlandığı budanmış, medyan, çekirdek B ve çekirdek C endeksi gibi dört eğilim göstergesini mevsimsellikten arındırıp ortalamalarını aldığımızda aylık ana eğilimin %1,67 (Ağustos %1,84, Temmuz %1,74) ile son 60 ayın en düşük seviyesine gerilediğini hesaplıyoruz. Ana eğilimin 3 aylık hareketli ortalaması dört aydır kesintisiz düşüşle %1,74 (Ağustos %1,83, Temmuz %1,92) gibi benzer bir seviyede. Veri “%2 barajının” kalıcı olarak aşılmış olabileceğini düşündürüyor.
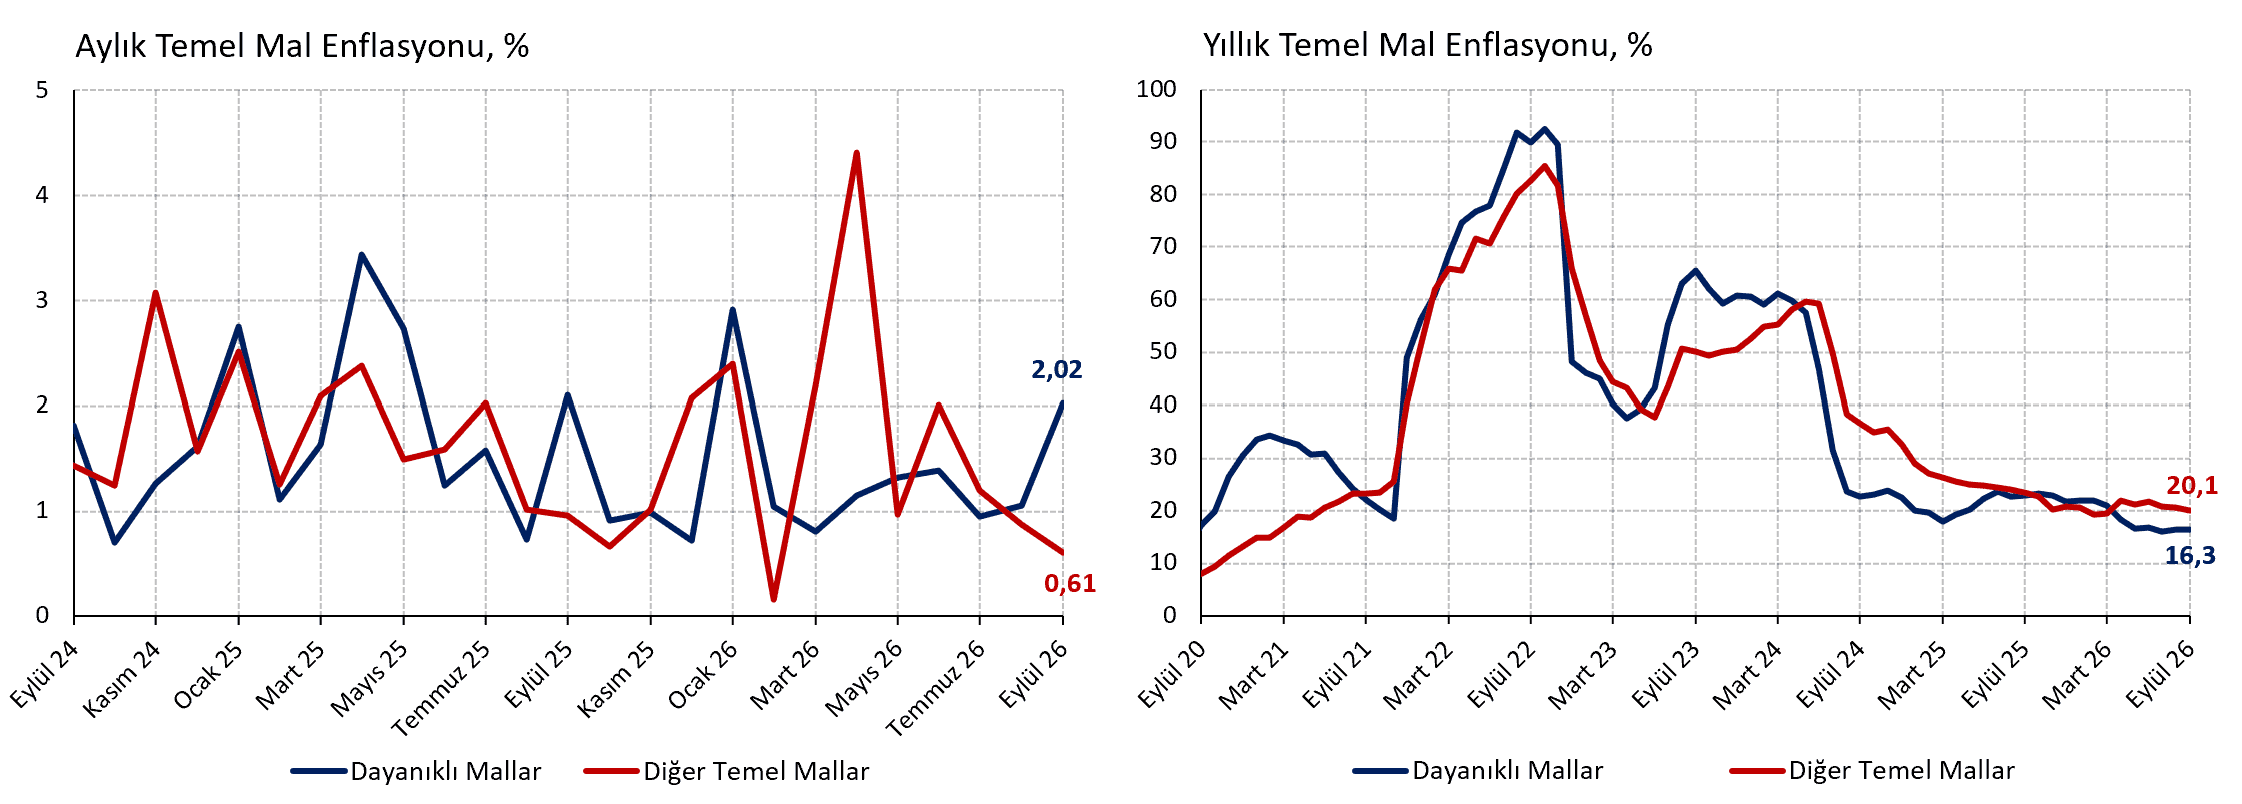
Ham petrol ve motorin fiyatlarında sert yükseliş yaşandığı bir dönemde ana eğilimdeki iyileşmenin sürmesi zayıf iç talep ile ilişkili. Hem talebe hem de enerji emtia şoklarının maliyet etkilerine hassas olan “diğer temel mallar” grubunun aylık %0,61 (Ağustos %0,88, Temmuz %1,19) düzeyine gerilemesi bu görüşü destekliyor. Üstelik söz konusu alt kalemde yıllık enflasyon da %20,1 (Ağustos %20,6, Temmuz %20,7) gibi oldukça düşük bir seviyede. Dayanıklı mal enflasyonunun aylık %2,02 (Ağustos %1,05, Temmuz %0,95) düzeyine yükselmesi ise mevsimsellik ve çip fiyatlarında yapay zeka talebi kaynaklı yükseliş ile alakalı. Dolayısıyla talep koşullarının dezenflasyonist olduğu görüşü ile çelişmiyor. Üstelik yıllık bakarsak dayanıklı mal enflasyonu %16,3 (Ağustos %16,4, Temmuz %16,1) gibi düşük bir platoda yatay seyrini sürdürüyor.
Endeksleşmiş ana eğilim göstergesi ise yıllık %26,7’ye (Ağustos %27,5, Temmuz %27,8) geriliyor. Bu gösterge 2024’ün ikinci yarısı ve 2025 yılı boyunca manşet TÜFE’yi 4 ila 7 aylık bir gecikme ile öncelemiş. 2027 yılının Mart-Nisan aylarında manşet rakamın %27’nin altına inmesini bekliyoruz.
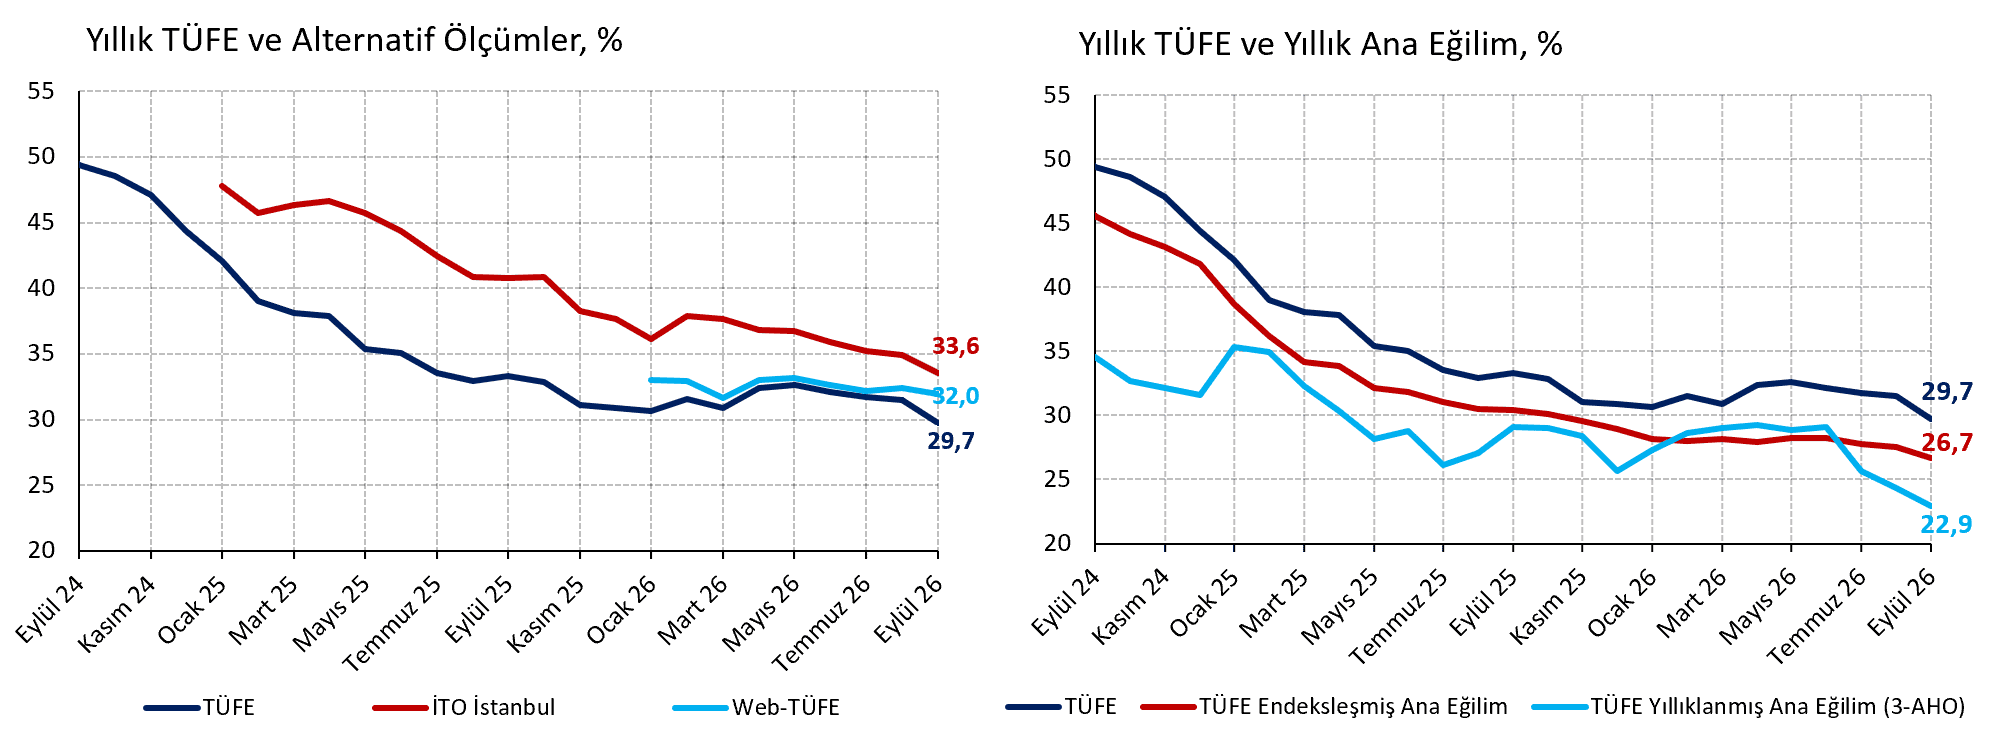
Yukarıda saydığımız olumlu gelişmeler, yüksek petrol ve dizel fiyatlarına rağmen kademeli dezenflasyonun devam edeceği görüşümüzü destekliyor. Piyasa katılımcıları ve şirketler arasında enflasyon endişelerinin yavaş yavaş hafifleyip, faaliyete ilişkin endişelerin ağır basacağını öngörüyoruz. Beklenenden düşük Eylül verisi nedeniyle 2026 sonu için %29,70 düzeyinde olan enflasyon tahminimizi yeniden %29,50’ye düşürüyoruz. 2027 sonu için %23,00 tahminimizi koruyoruz.
Aylık enflasyon ana eğiliminin %1,7 civarına gerilediği ve iç talebin yavaşladığı bir ortamda Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) eli rahatlıyor. TCMB yönetiminin 22 Ekim Para Politikası Kurulu (PPK) toplantısında faiz indireceğinin neredeyse kesinleştiğine inanıyoruz. Ekim ve Aralık PPK toplantılarında 100’er baz puan faiz indirimi beklentimizi ve dolayısıyla yıl sonunda %35 politika faizi öngörümüzü koruyoruz.
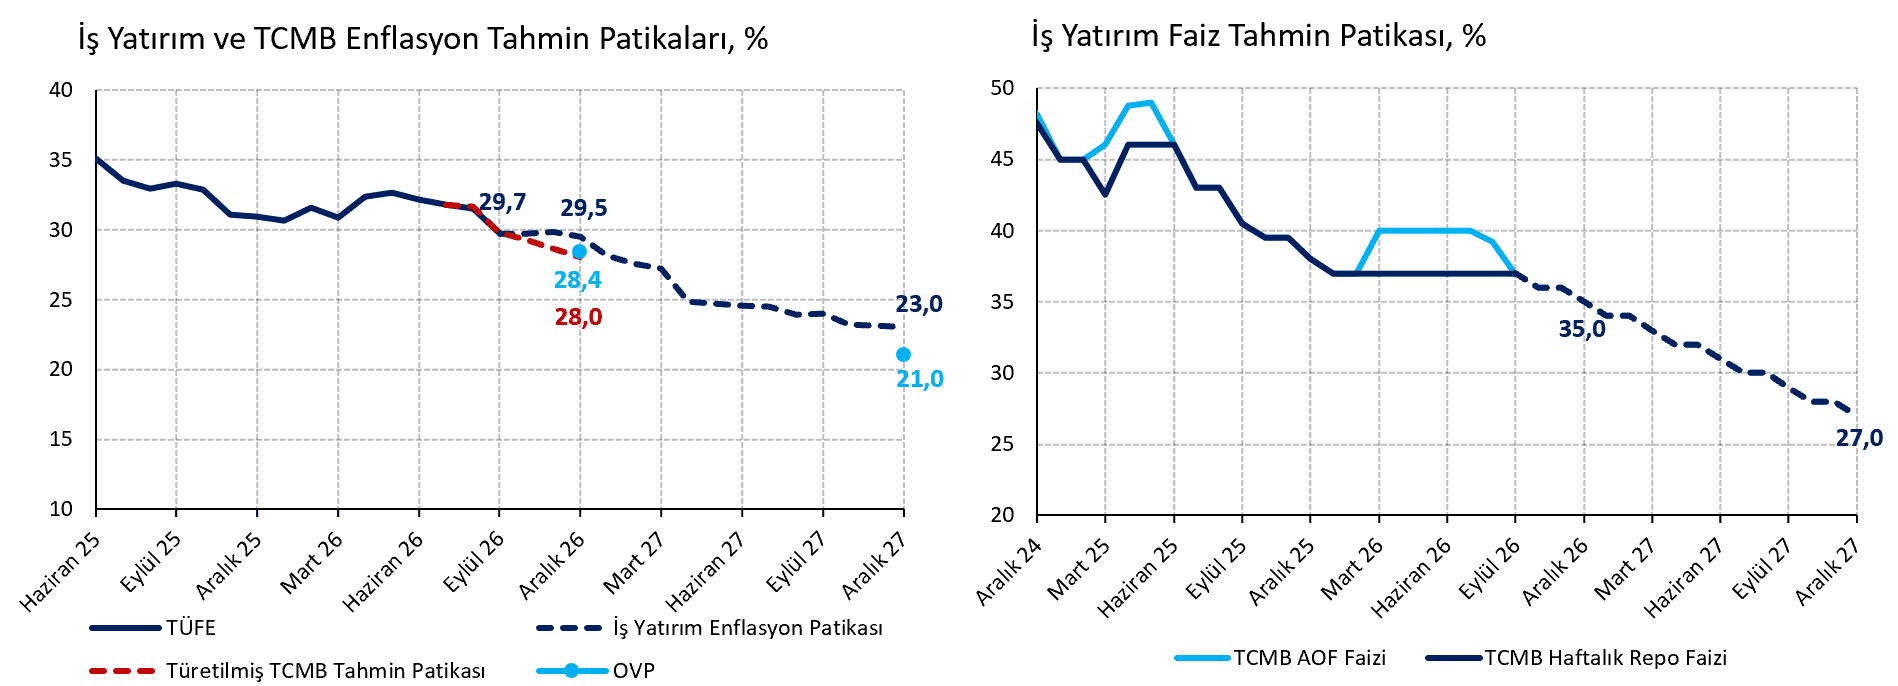
Aylık %3,12 düzeyine denk düşen bileşik politika faizi (haftalık repo) %1,74 düzeyindeki 3-aylık ortalama ana eğilim ile karşılaştırıldığında aylık reel faizi %1,35, stopaj sonrası net reel faizi %1,12 düzeyinde hesaplıyoruz. Yıllık politika faizinin 100 baz puan indirildiği bir senaryoda aylık reel faiz %1,27, net reel faiz %1,05 gibi yüksek seviyelerde kalacaktır. Küresel ham petrol ve dizel fiyatlarında anlamlı bir düşüş yaşanırsa Ekim toplantısında daha büyük indirim bekleyen oyuncular görebiliriz.
Serhat Gürleyen, Araştırma Direktörü
Dağlar Özkan, Ekonomist